
从「抢指标」到「抢并网」——1165.5万千瓦被处置背后的行业验资
一边大面积撕毁「纸面项目」,一边创下年内招标新高。两个相反的信号撞在同一周,指向同一个结论:储能行业正在经历一场以并网为门槛的资源再分配。本文梳理全国16地政策变化、拆解「囤而不建」的三本账,并给出下半年唯一值得紧盯的指标。
行业概览与核心结论
2026年9月,中国新型储能行业出现了两组方向相反的数据。
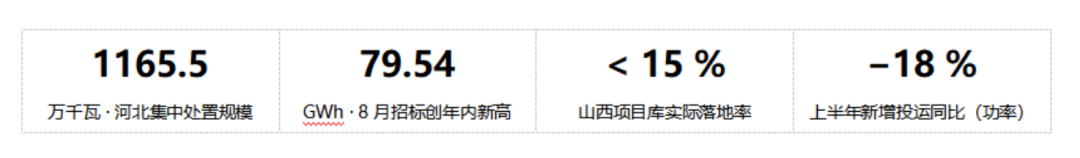
一组是处置:河北省发改委公示对85个独立储能项目集中处置,69个延期开工(990.5万千瓦)、16个直接取消建设计划(175万千瓦),合计1165.5万千瓦;而此前对7个地市100个项目的专项排查中,顺利并网的只有4个。
另一组是扩张:8月全国新增储能招标23.28GW/79.54GWh,同比增长142%/121%,中标75.99GWh创年内新高。
二者并不矛盾,而是同一枚硬币的两面——行业正在从「抢指标」切换到「抢并网」,中间隔着的那道门槛,叫清算。清退腾出的土地、接入间隔与容量电价名额,正在被有能力并网的人接盘。
表1|新型储能行业关键指标一览(截至2026年6月/8月)
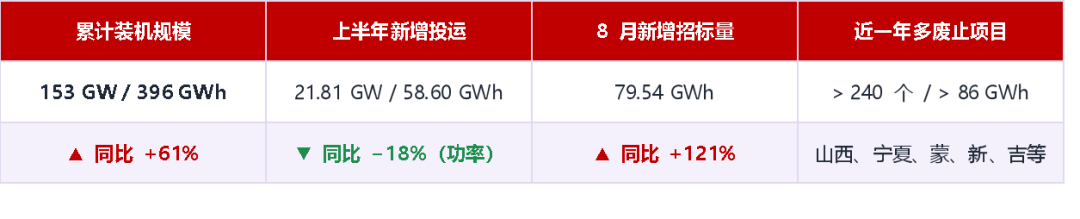
数据来源:国家能源局、CNESA、TrendForce集邦咨询、中国电力报、中国能源报。累计装机存在两套统计口径,详见文末说明。
政策不是在收紧,是在「验资」
发改价格〔2026〕114 号确立电网侧独立储能清单制管理,只有纳入省级动态清单、真正落地并网的项目才享受容量电价。已有 16 地出台项目规范管理政策,「备案即红利」的行业逻辑就此终结。
清不掉的是「三本账」
容量电价仅能覆盖收益需求的10%—40%,多数地区现货价差尚未达盈亏平衡点;造价端电芯、PCS 同步涨价;变电站间隔与断面调节能力构成无法回避的硬约束
钱在向「能并网的人」集中
1—8 月累计中标 431.73GWh,独立储能占 79%;买方集中于华电、国家电投、中广核等央国企与具备融资闭合能力的专业运营商。清退与抢装,指向同一个结果:资源从占坑者流向建设者。
收益机制已变成「绩效工资」
容量电价按可用容量、响应速率、转换效率逐项考核。青海名义185 元/千瓦·年为全国最高,但 4 小时项目实际到手仅约 76 元,反而低于陕西、安徽的 110 元。
核心结论
◈关键判断
「落地率」将取代「装机量」成为行业第一KPI。截至2026年6月底,全国新型储能累计装机1.53亿千瓦/3.96亿千瓦时、同比增长61%,但上半年新增投运规模同比首次出现下滑(功率−18%、能量−16%)。山西项目库总储备173.49GWh,实际落地率不足15%。当工期约束被逐省写进文件,比拼的已不是名单长度,而是并网验收单。
清退潮:政策不是在收紧,是在「验资」
河北样本:把「实质性开工」钉死在混凝土里
河北本轮处置的依据,是今年4月印发的《独立储能项目排查整顿专项行动方案》(冀发改能源〔2026〕653号)。两条红线极其锋利:列入省级建设计划的项目,9个月内实质性开工、15个月内并网投产;仅可申请1次延期,最长不超过6个月,逾期直接取消资格。
真正有杀伤力的是「实质性开工」的定义——必须同时取得用地预审意见、电网接入意见,且储能系统区、升压站或主控楼完成第一罐混凝土浇筑,并经市级能源主管部门现场核实。这意味着「推土机铲一铲土、拉个横幅拍照」的老套路彻底失效。同时,项目投产前除集团内部划转外一律不得变更投资主体和股东持股比例,直指倒卖路条。
被处置项目集中在三类:资本金未到位、融资未能闭环;电网接入条件不具备、断面潮流不满足并网要求;企业本身不具备储能运营能力,申报初衷即为抢占指标。衡水7个项目全部延期或取消,石家庄、唐山、廊坊三地延期项目占比突破55%。
表2|全国主要省区独立储能项目规范管理与清退政策比较
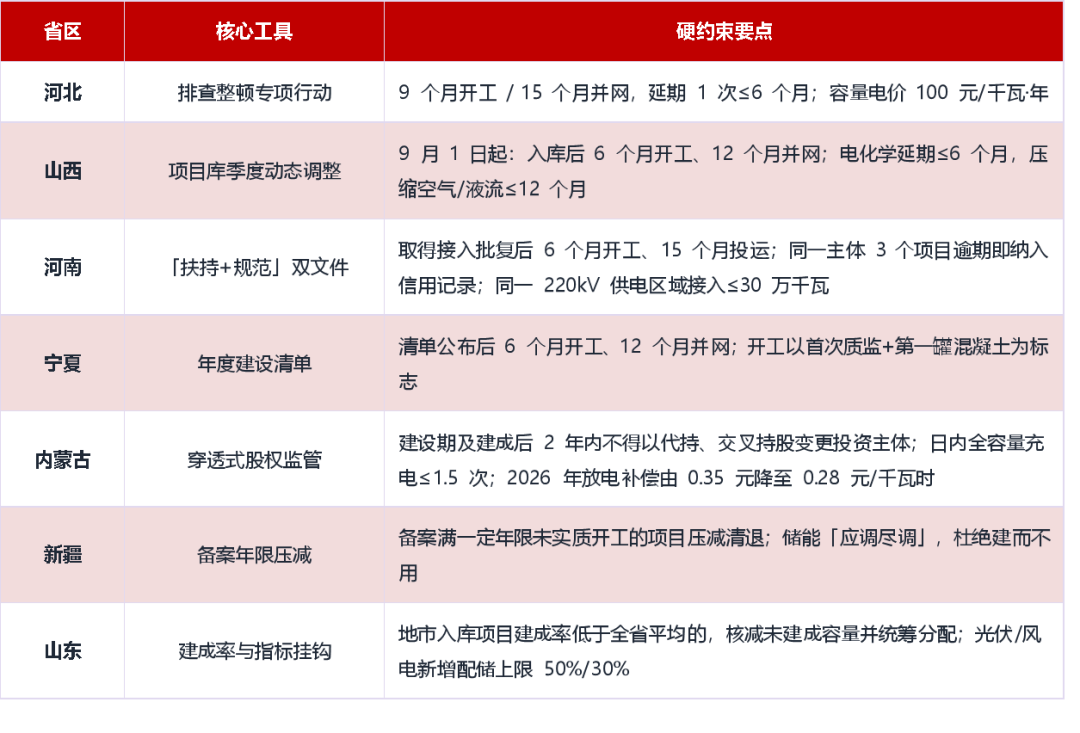
数据来源:各省发改委/能源局公开文件、中国电力报、中国储能网、中国能源报。统计为不完全口径。
底层逻辑:一份文件改变了分配规则
这场清退的依据,是2026年初国家发改委、国家能源局印发的《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号)。文件首次将电网侧独立新型储能纳入发电侧容量电价机制,并确立清单制管理——只有经省级能源主管部门审核纳入清单、对电力系统安全稳定运行具备实质贡献的项目,方能享受容量电价支持。容量电价不再普惠所有备案项目,「备案即红利」终结。
业内统计,过去一年多山西、宁夏、内蒙古、新疆、吉林等地累计废止储能项目超240个、总规模超86GWh;已有16地出台项目规范管理政策,清单管控、工期约束、项目清退成为标准动作。
三本账:不只是投机客在跑路
如果只是投机客在退场,事情就简单了。真正值得警惕的是:大量「正经」项目也在主动按下暂停键。根源在三本账。
表3|独立储能项目「囤而不建」的三本账拆解
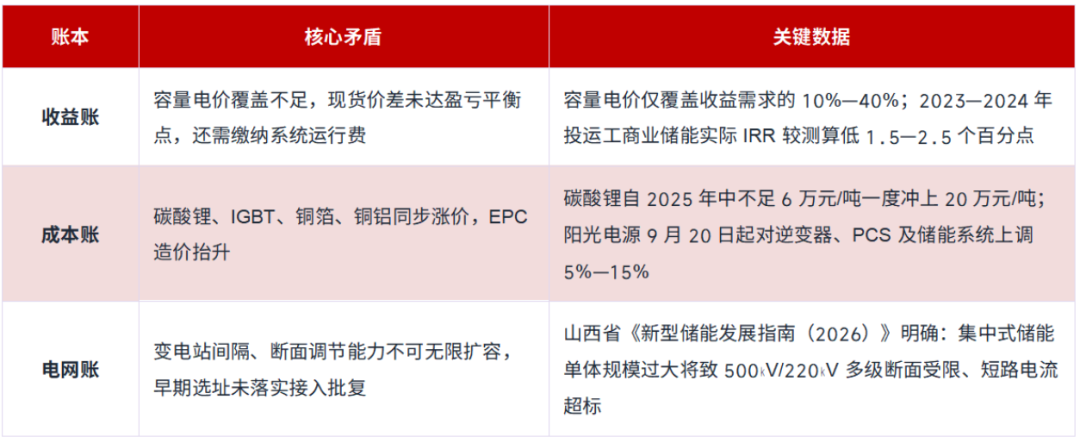
数据来源:国网能源研究院、《中国能源报》、山西省能源局、企业调价函。
三本账叠加的结果是双向挤压:「成本全在涨,报价还在卷」,收益端缩水、造价端抬升,企业宁可承担违约风险也要观望。这也解释了为何清退名单中不乏有真实投资意愿的主体——不是不想建,是算不过来。
抢装潮:资源正在向「能并网的人」集中
那么,为什么招标量还能创年内新高?答案藏在结构里。1—8月累计中标431.73GWh,其中独立储能占比79%;上半年电网侧储能采招占比87%,西北、华北落地规模最大。这些订单的买方,是华电、国家电投、中广核、内蒙古国资委这类央国企与具备融资闭合能力的专业运营商。
抢装的另一重推力是政策窗口。青海9月3日一次性放出2GW/8GWh、5个标段的首批电网侧独立储能竞配,要求储能时长不低于4小时,享受185元/千瓦·年容量补偿,且承诺「十五五」期间应调尽调。这类确定性收益一落地,EPC招标立刻跟上:中能建安徽院以约11.8亿元中标新疆莎车200MW/1200MWh构网型独立储能EPC,系统造价约0.49元/Wh。
表4|各省(区)电网侧独立储能容量电价/容量补偿标准对照
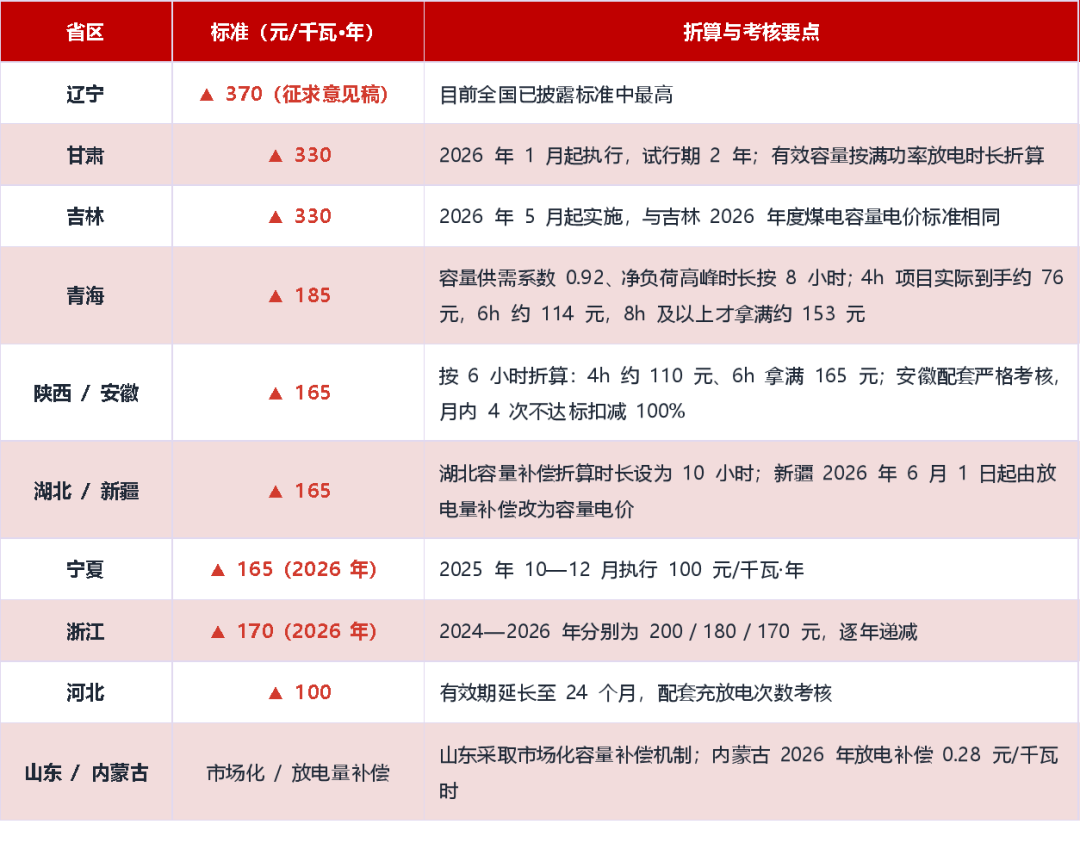
数据来源:各省发改委/能源局公开文件、《南方能源观察》、中国储能网、北极星储能网。标准截至2026年7月,后续可能调整。
◈反共识提示
名义标准高≠实际收益高。青海185元/千瓦·年为全国最高,但因其净负荷高峰持续时长按8小时计算、并叠加0.92的容量供需系数与10.39%综合厂用电率,4小时项目折算后实际到手仅约76元/千瓦·年,反而低于陕西、安徽的110元。跨省测算收益时,必须按当地折算公式重算,不能只看名义标准。
下半年只盯一个指标
落地率将取代装机量,成为行业第一KPI
各省已把工期约束写进文件,接下来比的是谁把名单上的项目真正送进并网验收。「能并网者得天下」不是口号,而是新的资源分配规则:土地、接入间隔、容量电价名额,都在向竣工项目倾斜。
长时储能的窗口被政策强行打开
从国家层面「等效顶峰时长力争达到4小时」,到山西明确4小时以上长时储能发展方向并规划「十五五」末1400万千瓦新型储能,再到青海用8小时折算系数做价格杠杆——4小时只是入场券,6—8小时才谈得上收益。钠电在河北任丘100MW/400MWh锂钠混合试点中报价约1.035元/Wh、约为锂电0.518元/Wh的两倍,说明长时与新技术仍在为规模化付学费,但方向已不可逆。
最大的变量在成本端
9月11日碳酸锂期货主力盘中跌近10%、一度跌破13万元/吨,现货约14.23万元/吨、两周下跌1.07万元。若锂价持续回落而系统价维持高位,集成商毛利将率先修复;若锂价重新上行,本轮「反内卷」涨价能否被业主的收益模型消化,会立刻见分晓。需要清醒的是,本轮涨价的底色是成本传导,而非需求溢价——这是它最脆弱的地方。


