
名单不是订单,草案不是法规——离并网还有两三年
9月份,储能圈有两件事值得注意,一前一后。
9月3日,印度中央电力署(CEA)抛出一份草案:2027年7月1日起,新投运的地面光伏和陆上风电,原则上都得配储能,功率不低于装机的10%,时长至少2小时;2029年7月到2031年6月并网的项目,时长要求提到4小时。注意,这只是草案,不是法规。
9月10日,巴西国家经济社会发展银行(BNDES)公布了一份储能本地制造名单:巴西本土的WEG、Moura、You.On,中国的特变电工、国轩高科、天合光能、比亚迪,都拿到了资质认定,可以把系统交给BNDES评估。BNDES给认证框架设了四条路线,对应四种本地化深度——从组件集成、电池包组装、模组组装,到电芯制造,一层比一层深。但资质认定不代表产能落地,名单后面还缀着一句:“尚需技术审核”。
名单还在扩。10月8日,SecPower加入,媒体报道口径已达10家。
相隔一周,两个新兴市场,亮出两种完全不同的玩法:一个柔性,一个刚性;一个靠拍卖和融资,一个靠行政命令和央企采购。制度拼图看着越来越完整,但拼图成形和拼图落地,是两回事。
先看巴西:
一套少见的完整闭环
巴西这套制度,设计得很完整。
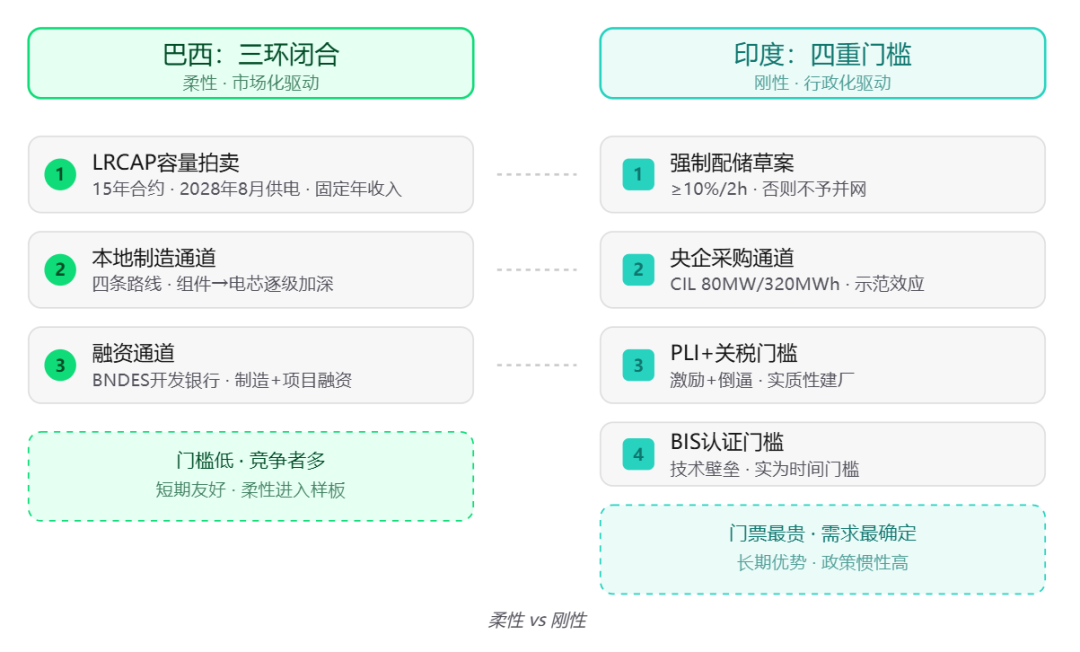
先说容量拍卖。LRCAP 2026,全国性储能容量储备拍卖,12月2日国产电池专场,12月4日开放专场。中标项目拿15年容量合同,2028年8月1日起供电,固定年收入按月支付。技术门槛不低:最低30MW、4小时持续放电、往返效率不低于85%、要构网型,依据是6月3日MME第136/2026号法令。机制上类似中国的容量电价:容量合同兜底收益,拍卖竞价再释放调节价值。一句话,先解决“建了不一定赚得到电价”的顾虑。
再说本地制造。BNDES名单管的是准入:四条认证路线对应四种本地化深度,从组件集成一路做到电芯制造,深浅由企业自己选。
还有融资。BNDES本身就是开发银行,储能制造和项目投资,都能拿到它的资金支持。
容量合同兜底,拍卖释放调节价值,本地制造锁准入,开发银行降门槛——四件事串起来,环环相扣。对想进巴西的中国企业来说,这是个制度友好、路径灵活的市场,能用最低的摩擦成本,先试试自己的本地化能力。
但柔性有两面。门槛低,意味着来的人多;来的人多,价格战可能比想象中来得早。
再看印度:
四道门槛,一道比一道硬
印度跟巴西正好相反,不是给甜头,是立规矩。
第一道,政策。强制配储草案不是“你配储、我补偿”的激励,是“不配储、不并网”的强制。需求刚性比巴西的拍卖加补偿猛得多。
第二道,央企示范。印度煤炭公司(CIL)9月挂出80MW/320MWh的储能EPC招标。在印度,央企一动,邦级电力公司会跟着学,这是风向标。
第三道,本地化。PLI生产挂钩激励加关税:本地制造才有激励拿,进口成品要交关税。一推一拉,逼着你本地建厂。
第四道,认证。BIS认证周期长、流程复杂,看着是技术门槛,其实是时间门槛,卡的是你的进入速度。
四道门槛叠在一起,结论很直接:印度需求确定,但进入成本高,本地化要求是刚性的。需求最确定,门票也最贵。
不过有个反直觉的判断值得说:印度的刚性,长期看可能是它的优势。强制配储一旦写进法规,比拍卖规则难改得多——拍卖可以年年调,法规修订要过好几轮。短期看巴西舒服,长期看印度需求更稳。需求确定性和进入成本基本正相关,没有又确定又便宜的通道。
出海到底有几种玩法
把镜头拉远,中国储能出海其实已经有四种能复制的打法。
第一种,柔性合作,巴西是样板。本地合作加容量拍卖加开发银行融资。宁德时代跟Moura的合作是代表,比亚迪、国轩、特变、天合也都在BNDES名单上。核心就一句:中国技术加本地伙伴加制度适配,用最低摩擦进拉美最大的市场。
第二种,刚性本地化,印度是考题。本地建厂加央企招标加政策配额。CIL的EPC招标和强制配储草案是代表。逻辑是以投资换市场:建厂换PLI激励和关税减免,跟央企合作换示范效应。
第三种,系统级出海,中东最典型。不卖设备了,卖运营。国轩6GWh沙特项目,BOO模式,绑定沙特大型储能站点;宁德跟ContourGlobal签的3GWh,覆盖英国Wallace、希腊Taxiarches、智利Los Maitenes,横跨欧洲和南美,是跨区域标准化平台复制的路子。
第四种,场景化EPC,非洲代表。光储充、微网加EPC总包。金冠电气一口气签了50个光储充EPC项目,宁德时代在埃及建厂。以场景换市场,用总包切入离网和电动化需求。
四种打法,对应四种制度环境。出海版图也从欧洲加中东两线,扩成欧洲加中东加拉美加南亚加非洲五线。五线并进的意义不只是分散市场,是分散风险——单一市场政策反转,伤不到基本盘。
泼盆冷水:
名单不是订单,草案不是法规
从名单、草案,到量产、执行,中间隔着时间,也隔着成本。
先算巴西的账。BNDES名单上的中国企业,从资质认定到实际量产,按行业常规周期:技术审核6到12个月,建厂12到18个月,爬产还要6到12个月,加起来两到三年。9月的名单,最快也要2028到2029年才变成产能。本土的WEG已经快一步——9月25日宣布把Itajaí工厂产能从2GWh翻倍到4GWh,2027年下半年投产;但中资名单企业还停在承诺阶段。
更要命的是时间错配。名单是2026年的,决定项目赚不赚钱的LRCAP拍卖结果要到2026年底才揭晓,补偿标准6月3日的法令倒是定了,量产却要等到2028到2029年。万一拍卖竞价低于预期,名单企业就得面对厂建了、钱赚不到的尴尬。承诺不等于产能,名单不等于订单,审核不等于通过。巴西的柔性降低了进入摩擦,但没有缩短从信号到实绩的转化周期。
再算印度的账。草案到执行,同样有时间链:9月3日发布,公众意见截止从10月4日延到10月15日,征询还没完;预计2026到2027年修订、发布正式稿,存在推迟或改参数的风险;2027年7月执行,但新投运怎么认定、过渡期怎么安排,都还没说清。印度可再生能源政策历史上没少在草案和正式稿之间大改,配储比例、时长、适用范围都可能变。距2027年7月还有九个月,期间关税调整、各邦细则,都会影响最终落地。
进入成本也得算。在印度建储能厂,PLI激励能覆盖部分资本开支,但本地化率、关税、BIS认证周期摆在那,前期投入不低。巴西的柔性允许你先用技术授权、本地组装轻资产试水,印度的PLI要求你真金白银建厂才有激励。刚性通道创造的需求最确定,要的进入成本也最高。
有个背景值得补充。PLI-ACC计划定了50GWh目标、1810亿卢比预算,实际执行远低于目标——截至2026年初,投产的只有约1.4GWh,全部来自Ola,而且零激励发放。Ola原本把产能卡在5GWh、余量推到FY2029,2026年8月印度重工业部修订时间线后才提速到6GWh,并规划20GWh。Exide的6GWh工厂9月23日在班加罗尔投产,是首批落地的本地产能之一,但Exide和Agratas都不是PLI受益方;PLI受益方里,Reliance已经暂停电芯制造、转向BESS组装,Rajesh Exports还没有实质产出。真正在2026到2027年量产的是非PLI企业。本地供给对强制配储需求的覆盖,依然严重滞后。
那到底该信什么、盯什么
我的建议是:制度通道——拍卖规则、配储法规、融资框架——可以当决策依据,因为政策惯性比单一承诺高得多;名单、承诺、草案,只配当跟踪标的,因为它们变成实绩大概要两到三年。
跟踪链条就六步:承诺→审核→建厂→量产→拍卖中标→配储执行。截至10月10日,链条前端都在动:BNDES名单扩到10家、WEG产能翻倍、Exide投产、LRCAP拍卖定档12月2日和4日、CEA意见截止延到10月15日。但中后端——拍卖竞价结果、正式法规、配储执行——还全是空白。
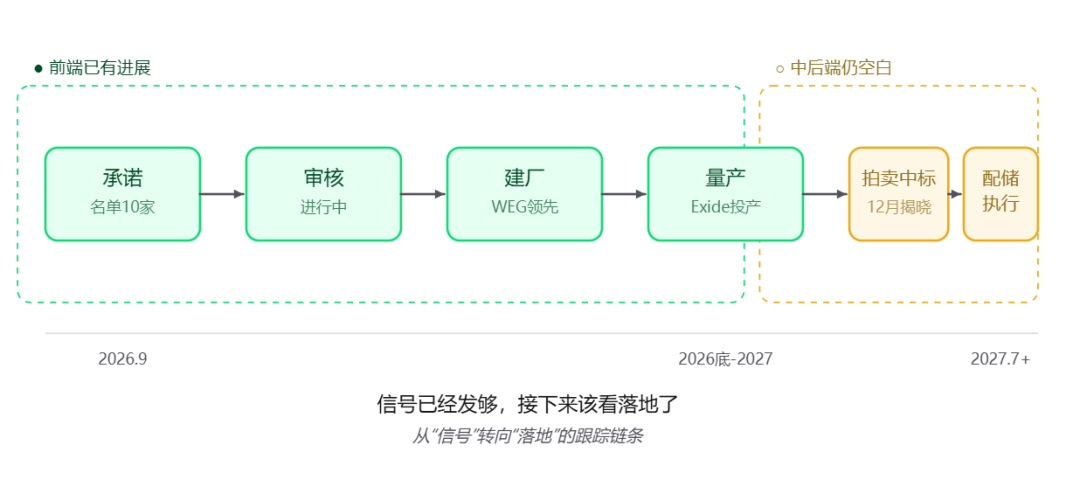
接下来真正要盯的是五件事:LRCAP 12月拍卖的竞价结果和实际容量价格;拍卖文件的最终技术条款;印度草案10月15日意见截止后的正式稿;BNDES名单企业从资质认定、Finame代码到合规认证证书的审核进展;PLI受益方2026到2027年的量产爬产节奏。
写在最后
把两件事放在一起看:巴西名单、印度草案,拼出了新兴市场储能的双通道——巴西是拍卖加融资加柔性本地化,市场化驱动;印度是强制加央企加刚性本地化,行政驱动。五线市场、四种模式,框架已经成形。
但名单和草案是信号,不是实绩。这套制度拼图真正的价值,不是某个市场的确定性变高了,而是整体组合没那么脆弱了。这大概才是分散化的意义。
当然,以上判断建立在“制度通道的政策惯性高于项目订单”这个假设上。如果巴西大选动了LRCAP机制,如果印度草案被大幅弱化或推迟,如果中东大单交付违约,判断就得修正。即便如此,五线并进加四模式矩阵的分散结构本身,已经是对冲单一市场风险的最好工具。
信号发得够多了,接下来看落地。


