
地板又往下放了一截
山东第二次下探负价地板。8月底,山东省发改委发布征求意见稿,拟将出清价格下限从-0.10元/kWh调至-0.14元/kWh,价格上限维持1.5元/kWh不变(见图1)。这是全国最早允许现货出清价格为负的省份,第二次把地板往下压——不是在放松管制,而是在承认现实:负电价在山东已经不是异常,是日常。
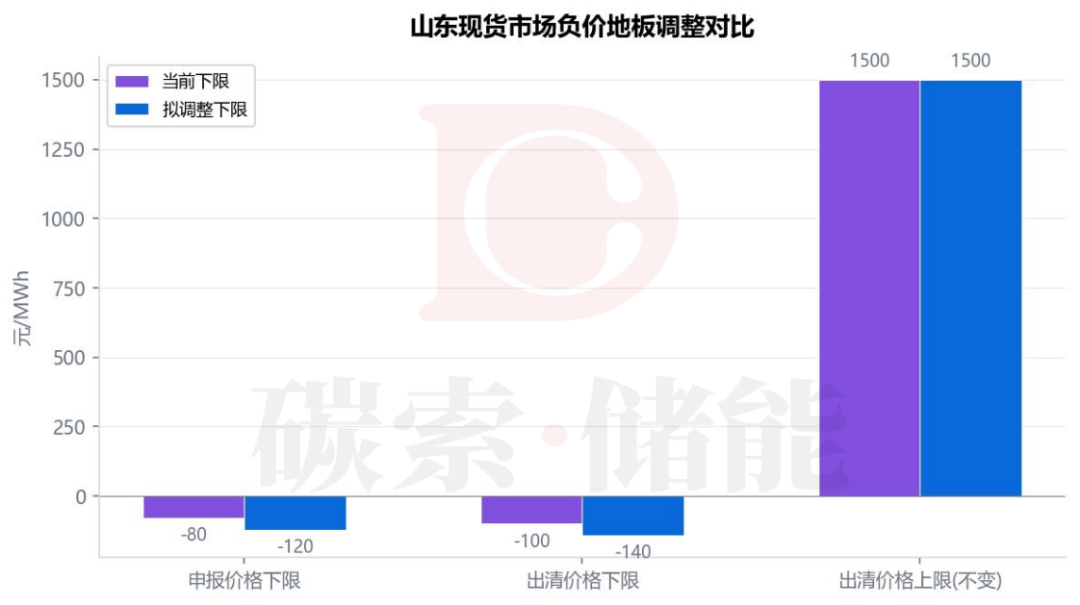
图1 山东现货市场负价地板调整对比
旧地板确实不够用了。2025年负电价时长超过1500小时,其中1145小时贴着地板运行;2026年前8个月,负电价累计近1200小时,797小时贴着地板价,占比升至14%。价格反复钉在地板上排队,信号失灵,系统只能靠行政手段弃电。地板再往下放,逻辑是让价格恢复弹性——负价越深,储能"低价充电"的动力就越强,火电越早算清"停机比重发划算"。
负电价集中在中午光伏出力最猛的时段,4、5月能连续维持4到6个小时。山东风光装机已占总装机的50.18%(1.3056亿千瓦),但发电量占比仅约24%,远低于德国45%的水平。可山东的负电价时长,已经超过德国。症结不在新能源多了,而在系统还没准备好接住这么多新能源。
地板下调是结果,起点是两份国家级文件。2025年2月,136号文取消新能源强制配储,新能源上网电量全部进入市场,电价由市场形成;2026年1月,114号文将电网侧独立储能首次纳入容量电价补偿体系。136号文打开市场化大门,114号文给储能补上"底薪",省级规则把充放电价差做出来——三步走完,储能的收益框架从行政分配转向市场拼杀。
盈利三角:价差、效率、机制
政策搭好了台,但台上的账要储能项目自己算。判断一个项目赚不赚钱,得拆开看三件事:价差管毛利上限,效率管损耗下限,机制管固定成本覆盖。三者交叉验证,决定项目真实收益。
先看价差。国网山东电力"明白纸"显示,当月13:00均价低至-0.025元/kWh,19:00均价冲到0.434元/kWh,价差超过0.45元/kWh。一充一放,每度电毛利约0.3元。但储能不是无损容器——行业平均综合能效约82.75%(中电联2026年上半年数据),扣掉损耗,实际净价差大概0.25元/kWh。负价时段充电,储能以负价买电,等于发电企业花钱请人把电取走。这不是调度指令,是市场出清的自然结果。
再看效率。同样是充一放一,效率高的项目能多挤出真金白银。内蒙古磴口500MW/2000MWh项目综合效率做到88.5%,高出行业均值约6个百分点。6个百分点的差距,在全生命周期里意味着数千万级别的收益分化——这种量级,此前在储能行业从未出现过。运营方策略也在跟着变:国华投资在山东的运营人员表示,当峰谷价差超过0.12元/kWh,单日最优选择是精准择时完成一充一放,而非盲目追求充放次数。从"多充多放"到"精准择时",运营颗粒度的分化已经开始了。
价差和效率决定的是毛利,但项目能不能活下来,还得看机制能不能兜住固定成本。NRDO与山东省科学院能源研究所拆解过一座100MW/200MWh独立储能电站的收益(见图2):容量租赁约49%,电量交易约40%,容量补偿约11%。
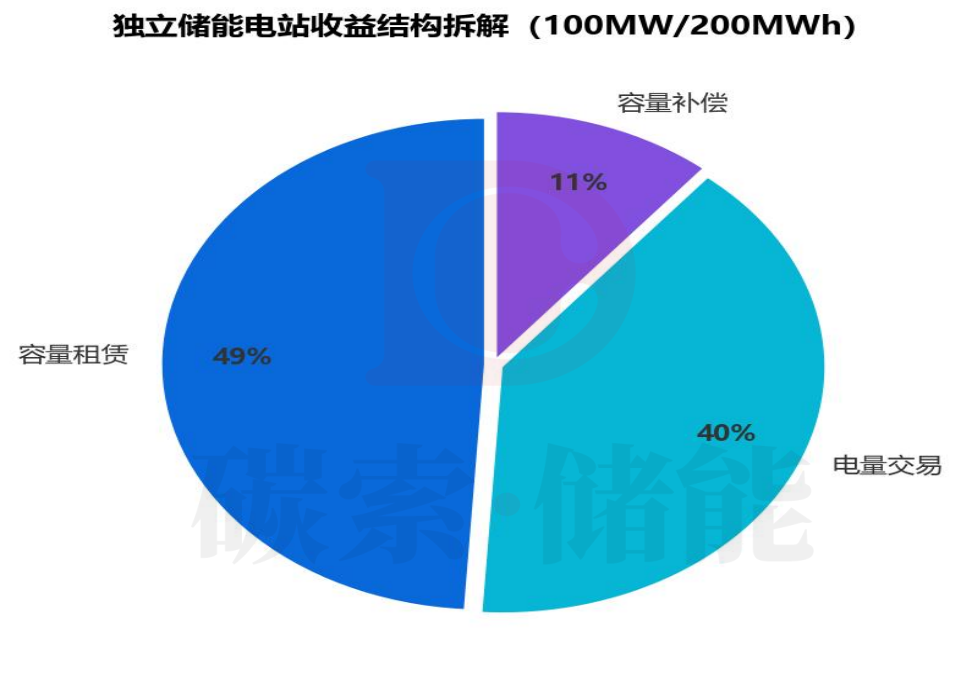
图2 独立储能电站收益结构拆解
问题在于,占收益近半的容量租赁,需求基础正在收缩。136号文取消强制配储后,行业年租金从2024年的351元/kWh降至328元/kWh,降幅6.5%。山东本地更明显,从0.32元/W·年下调至0.24–0.28元/W·年。国华投资齐河电站运营方明确判断,仅靠容量租赁覆盖成本的模式走不通了。电量交易因此成为主战场——而它恰恰最依赖负电价频繁的中午和价差陡峭的早晚峰。
缺口有多大?北京电力交易中心市场部主任张显在第十一届储能西部论坛上给过一笔账:一个100MW项目,一年需要约6900万元收益才能覆盖成本,实际只有4000万元,缺口近3000万。山东的答案是机制叠机制:已构建"中长期+现货+辅助服务+零售+绿电+容量补偿"六位一体的市场体系,65座独立储能电站进入调频。容量电价的作用从图3看得很直观(见图3):没有容量电价,IRR仅2.8%,连融资成本都盖不住;落在甘肃330元/kW·年档位,IRR跳到12.8%。
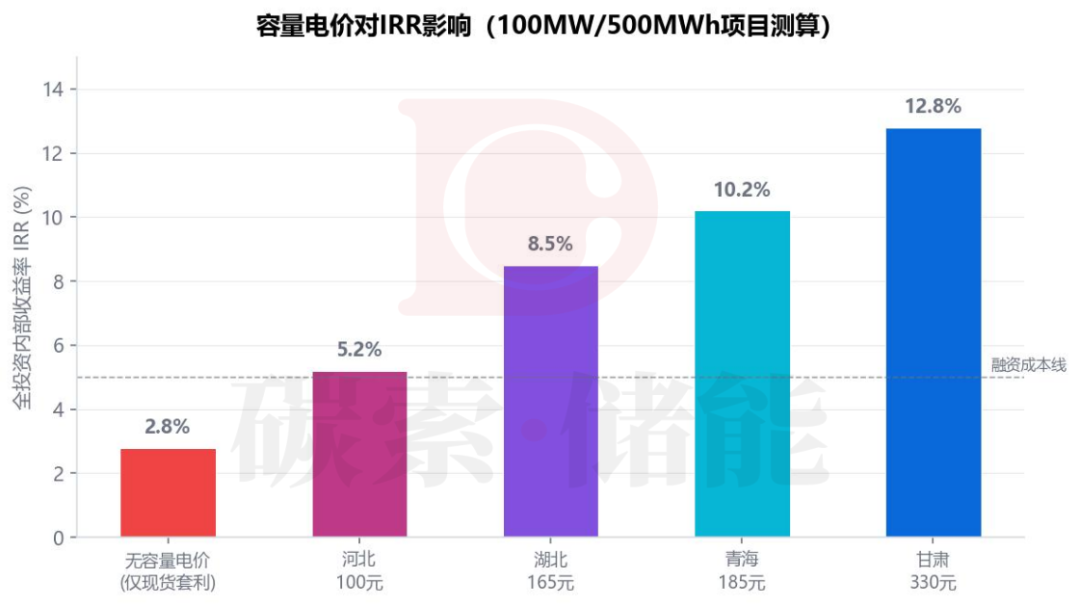
图3 容量电价对IRR影响(100MW/500MWh项目测算)
规模也在快速膨胀。2026年上半年山东储能装机增至1310万千瓦,同比增长39.5%。8月3日迎峰度夏,172座储能电站集中放电,最大放电功率达1198万千瓦,刷新全国省级电网纪录。规模在涨,机制在铺,但盈利的闭环还没真正扣上。
同一道题,各省各自的解法
山东不是孤例。把视野放到全国,各省面临的结构性矛盾高度一致:装机在涨,补贴在退,收益越来越依赖"补偿+现货"两条腿,而两条腿都不够稳。各省的容量电价标准差异,就是这种矛盾的一面镜子(见表1、图4)。
表1 各省储能市场机制对比
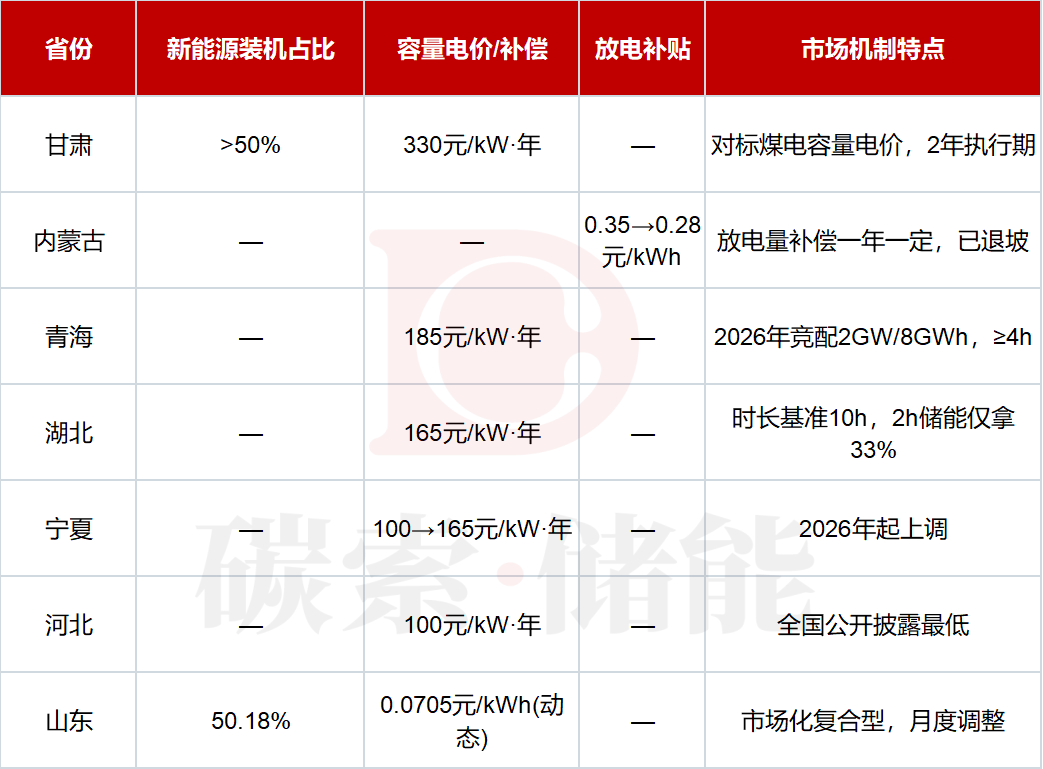
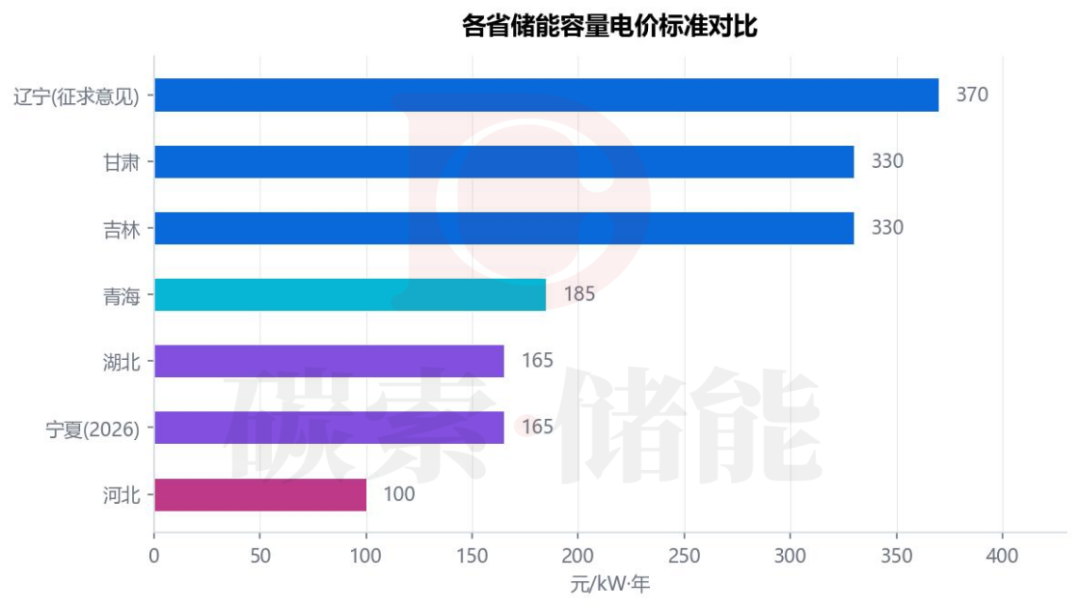
图4 各省储能容量电价标准对比
地区间差距超过三倍,背后是新能源渗透率和系统灵活性需求的真实梯度。东北冬季供暖期长达5个月,供热机组"以热定电",调峰能力被大幅压缩,又正好和风电大发时段重叠,储能定价自然走高。更关键的是,容量电价不是"一口价",它按放电时长折算:湖北基准10小时,青海和吉林8小时,甘肃和陕西6小时。2小时储能只能拿到约33%的容量电价——撑得越久,拿得越多;短时储能的价值,被制度性地打了折扣。
内蒙古的退坡更直接。三批80个独立储能项目、约2100万千瓦蓄势待发,但放电补贴已从0.35元/kWh退坡到0.28元/kWh,日内全容量调用限制在1.5次。甘肃新能源装机占比超64%,2025年储能累计充电34.3亿千瓦时,提升新能源利用率2.87个百分点。青海9月初发布2026年第一批独立储能竞配,2GW/8GWh,时长不低于4小时。各省路径不同,但结构性矛盾一致。
扩张继续,逻辑变了
回到行业全局,趋势已经明确。CNESA DataLink数据显示,2026年上半年新增投运新型储能21.81GW,同比下降18%;但独立储能占比从55%跃升至69.3%。强制配储取消后,独立储能反而撑起了七成新增市场——这几乎颠覆了所有人对"取消强制配储后储能必降温"的预判。新增项目数量下降49%,但百兆瓦级以上项目占比提升了8.5个百分点。大项目、重投资、集中化的趋势已经明确。
NRDO与山东省科学院能源研究所预测,到2030年山东新型储能规模将超过3000万千瓦,约为当前的3倍。这个预测要成立,前提是储能能在负电价里把账算平。山东的负电价深度和时长,大概率会随光伏装机继续下探——价格下限的调整只是开了个头。
回到盈利三角的框架:价差靠负价地板下沉打开空间,效率靠精细化运营拉开身位,机制靠容量电价和辅助服务兜住底盘。三角的每一角,都有数据说话——容量电价从无到有,IRR从2.8%跳到12.8%。
交易能力、运行策略、运维水平——这三件事补得起来的项目,会在下一轮分化中占据身位;补不起来的,-0.14元/kWh不是地板,是学费。


