
山东零售负荷正在从“用电量”变成“可调资产”
售电、用户侧储能与VPP正在从三个业务,走向同一套负荷资产运营体系。
山东售电公司的下一轮竞争,可能不再只是“每度电便宜几厘”,而是谁能把更多零售客户的负荷变得可预测、可控制、可交易。用户侧储能正好提供了这一层能力
过去,售电公司签下工商业客户以后,核心工作是预测用电量、组织中长期采购、管理现货暴露和零售价格风险。客户的生产负荷什么时候高、什么时候低,售电公司只能尽量预测,很难主动改变。
现在情况在变化。2026年版山东电力市场规则把虚拟电厂按分布式发电类、储能类和负荷类划分,其中负荷类又分为全电量负荷类和调节量负荷类;全电量负荷类可以聚合可调节电力用户(含用户侧储能)的全部电量,调节量负荷类可以聚合其调节电量。售电公司申请注册虚拟电厂时,基本注册资料也无需重复提交。对已经掌握大量零售客户的售电公司来说,用户侧储能不只是一个设备项目,而是把客户用电曲线改造成“可运营资产”的入口。
01 储能为什么会变成“售电工具”?
它改变的不是工厂生产,而是售电公司的表计净负荷与采购曲线。
假设一家工厂白天生产负荷基本固定。没有储能时,售电公司面对的是一条刚性的用电曲线:客户什么时候用电,售电公司就要在对应时段承担采购成本。即使提前预测得很准,本质上仍然是在被动跟随负荷。
在客户表后配置储能后,工厂生产并没有改变,但电网看到的“表计净负荷”可以改变。低价时段储能充电,表计负荷上升;高价时段储能放电,表计负荷下降。售电公司第一次可以在不改变客户生产计划的前提下,对一部分采购曲线主动塑形。
公式/表计净负荷 = 原始生产负荷 + 储能充电功率 − 储能放电功率 − 光伏出力。售电公司真正运营的是这条净负荷曲线,而不是电池本体。
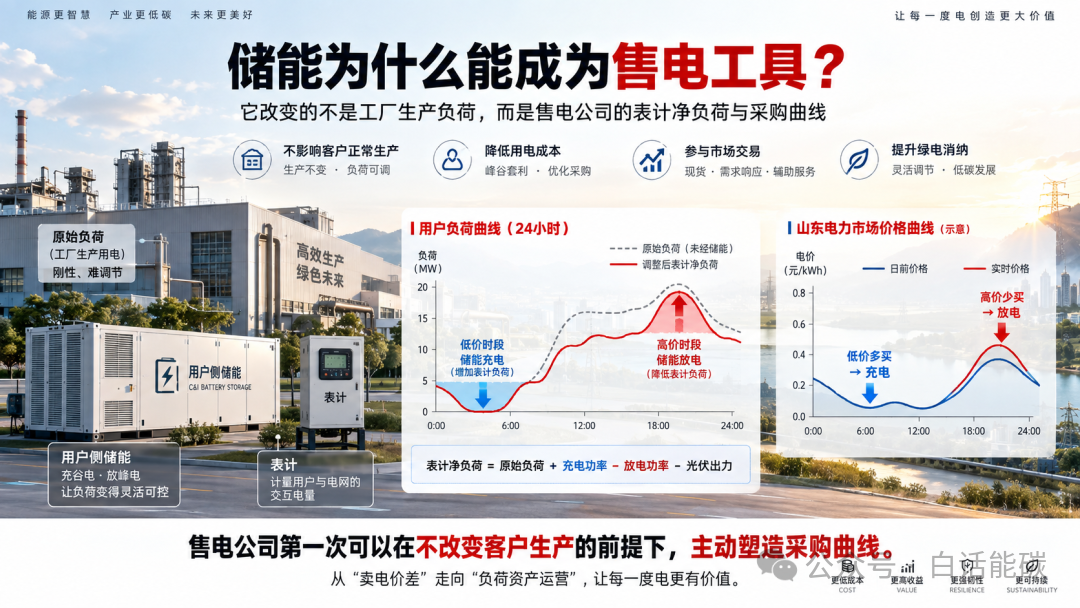
图1|用户侧储能对售电公司的真正价值:让“只能预测的负荷”变成“可以在边界内主动塑形的负荷”。
02 山东给这套模式留出了两条主要入市路径
同一块表后储能,可以服务全电量零售,也可以把可调节部分拿出来参与市场。
第一条是“全电量负荷类”。这一模式更适合售电公司和零售客户深度绑定:客户全部用电仍在售电关系里结算,售电公司通过储能、可调负荷和价格联动套餐响应现货价格信号,目标是降低综合购电成本。山东现行规则明确,全电量负荷类聚合单元参与现货市场的方式与售电公司一致。
第二条是“调节量负荷类”。这一模式交易的不是客户全部用电,而是经能力测试确认的“可调节部分”。山东现行规则规定,调节量负荷类聚合单元可调节能力暂定不低于1MW、连续调节时间不低于1小时,可选择削峰或填谷参与现货市场出清。对于已经安装用户侧储能的工商业客户,储能往往是最容易量化、响应速度最快的一类可调资源。
两条路径并不是简单二选一。实际业务中,更重要的是先把客户用电、储能SOC、生产约束、零售合同和市场节点搞清楚,再决定每个客户应该以什么方式进入组合。
注意/同一聚合单元内资源应位于同一市场出清节点,山东现阶段按220kV及以上母线组织。售电公司不能把全省客户简单混成一个“资源池”后统一结算。
03 售电+储能,真正赚的是哪几层钱?
不能把售电毛利、峰谷套利和VPP收益机械相加,要看装储能后的“增量净现金流”。
这套模式最容易出现的错误,是把每一项收益都单独拿出来相加。实际上,同一度电在不同业务口径下可能被重复描述。正确算法应该是:比较“没有储能”与“安装储能并参与市场”两种情况下,售电公司或能源SPV的集团净现金流差额。
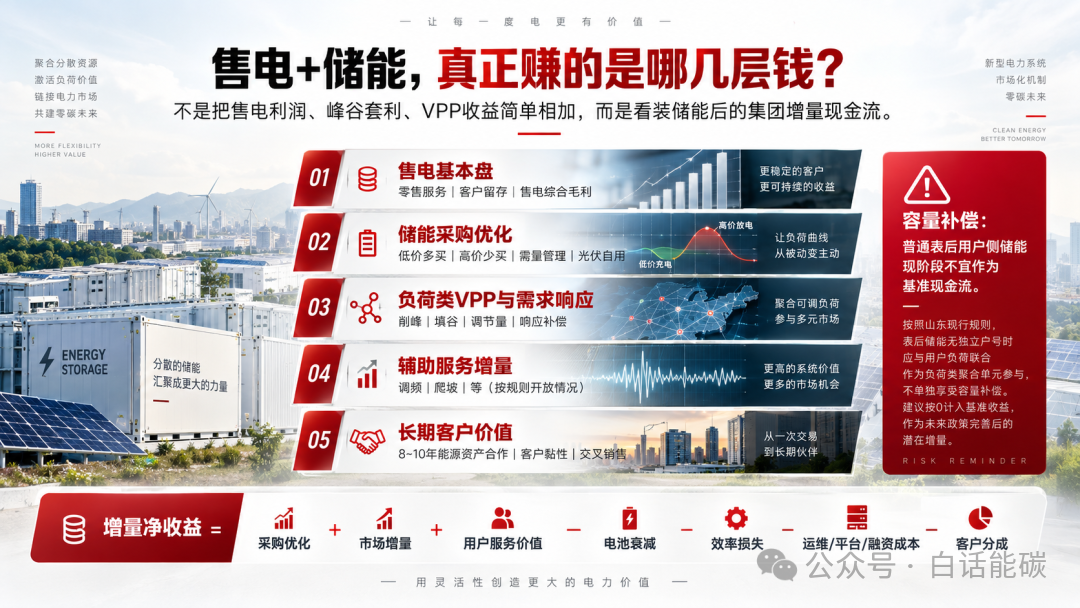
图2|建议把收益拆成五层:售电基本盘、采购曲线优化、负荷类VPP与需求响应、辅助服务增量,以及长期客户价值。
第一层是售电基本盘。客户本来就在售电公司手里,储能首先不能破坏原有售电收益,反而应通过更稳定的合同关系、价格联动套餐和综合能源服务提高客户留存。
第二层是采购曲线优化。这一层往往是最容易规模化、也最容易形成日常现金流的部分:低价时增加采购并充电,高价时减少采购并放电,同时兼顾需量管理、屋顶光伏自用等本地收益。
第三层是负荷类VPP和需求响应。当系统需要削峰或填谷时,储能可以提供确定性较高的响应能力。对于工厂而言,电池先动,生产负荷少动;对于售电公司而言,原来只能“买电卖电”的客户,开始多出一层可交易的调节能力。
第四层是辅助服务增量。山东已明确推动具备响应能力的虚拟电厂聚合单元参与调频、爬坡等辅助服务市场。用户侧储能是否能参与、以什么单元参与,需要以注册条件、能力测试和当期市场规则为准,但从业务方向看,储能的秒级、分钟级响应能力会比普通生产负荷更有优势。
第五层是长期客户价值。售电关系常常是一年一签,而储能投资合作往往是多年期。如果售电公司通过储能给客户形成持续可见的节省,客户关系就从“年度零售合同”升级为“长期能源资产合作”。这部分价值不会直接体现在某一笔市场结算里,却决定了售电公司的获客成本、续约率和交叉销售能力。
04 容量补偿有没有?
山东规则明确,储能类聚合单元可以按照规则计算容量补偿;但普通表后用户侧储能如果没有独立户号,无法单独计量和结算,山东能源监管办2026年7月的公开答复明确,这类储能不能直接作为储能类单元聚合,而应与用户负荷联合后整体参与虚拟电厂聚合。
这意味着,售电公司在零售客户处大规模安装的普通表后储能,当前更适合按“负荷类资源”测算。财务模型的基准情景里,容量补偿建议按0处理,但后面随着虚拟电厂政策的深化改革,负荷侧的容量补偿时代来临也是早晚的事;未来如果项目具备独立计量、注册条件或者政策进一步放开,再把容量价值作为上行情景。
05 谁出钱、谁拿控制权、谁跟市场结算?
商业闭环能否成立,关键不在设备,而在合同。
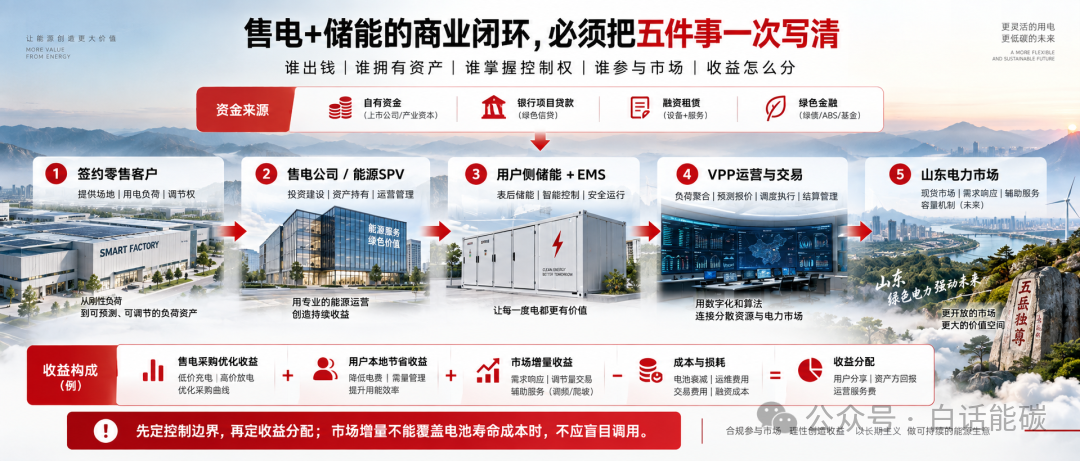
图3|售电+储能的闭环要一次写清五件事:资金、资产、控制权、市场主体和收益分配。
比较顺的模式,是由售电公司或独立能源SPV投资设备,零售客户提供场地、用电负荷和约定范围内的调节权,储能由统一EMS接入售电/VPP平台。市场端由具备资质的售电公司或虚拟电厂运营商负责报价、调度、结算和收益分配。
合同上建议把“售电合同”和“储能投资运营合同”拆开。售电合同可以按市场规则按期调整;储能合同则处理场地、资产归属、控制边界、最低可用SOC、生产保障、电池衰减、提前退出、客户换售电公司后的处置等问题。这样才能避免一旦零售关系变化,储能资产就失去运营基础。
收益分配也不要只写“50:50”。至少要把三类钱分开:客户本地节省怎么分、市场增量怎么分、VPP运营服务费怎么收。不同收益对应的成本承担方不同,混在一起以后很难核算,也容易在项目运行后扯皮。
06 这门生意的收益性,关键看“每MWh资产一年能创造多少净现金流”
设备价格当然重要,但真正决定回报的是全年可运行天数和可叠加的服务种类。
用一个不绑定具体设备价格的示意模型来看:假设售电公司在一批零售客户处形成50MW/100MWh的用户侧储能组合,每天实际可优化电量80MWh,一年按330个有效运行日计算,全年可优化电量约2640万kWh。
情景A
396万元/年
单位优化价值0.15元/kWh
情景B
660万元/年
单位优化价值0.25元/kWh
情景C
924万元/年
单位优化价值0.35元/kWh
这里的“单位优化价值”应当是扣除充放电损耗、电池衰减和必要交易成本后的净值,而不是简单拿峰电价减谷电价。再往上叠加需求响应、调节量市场、辅助服务和客户服务收入,才构成整个项目的综合回报。
因此,投资决策要先回答四个问题:这个客户一年能跑多少有效循环?所在节点的价格波动够不够?客户是否具备长期稳定负荷?售电公司能否把本地节省与市场增量真正叠加起来?如果四个问题答不清,设备再便宜也可能跑不出现金流。
07 山东怎么开展:先按市场节点组织,再做规模投放
不是“有客户就装”,而是先建立零售客户能源资产地图。
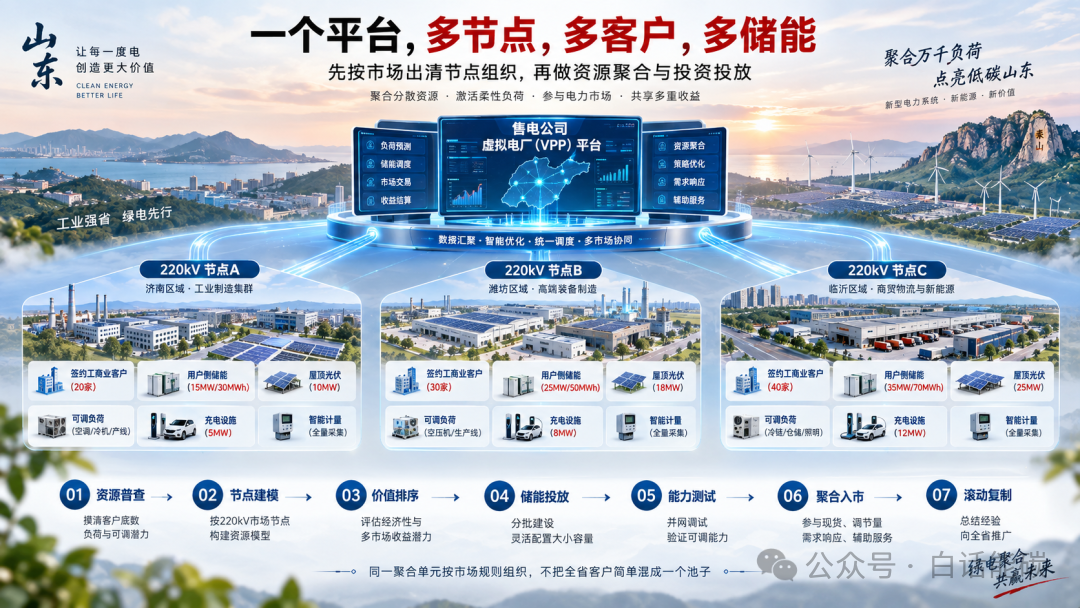
图4|建议采用“一个售电/VPP平台 + 多个220kV市场节点 + 多客户、多储能”的结构,再按节点滚动复制。
第一步不是推储能设备,而是把现有零售客户重新做一遍资源普查。至少要有:用电户号、220kV市场节点、15分钟负荷曲线、零售套餐、最大需量、屋顶光伏、变压器容量、可安装储能容量、生产时段、停电敏感度、可调负荷和合同期限。
第二步按节点建模。山东同一聚合单元目前按同一市场出清节点组织,节点价格和资源结构会直接影响项目价值。售电公司应把“客户地图”升级成“节点资源地图”,知道哪个节点下有多少客户、多少可调负荷、多少储能空间。
第三步做价值排序。优先投三类客户:一是负荷稳定、峰段用电高、具备足够安装空间的客户;二是本地收益一般,但所处节点调节价值较高、便于形成聚合规模的客户;三是已有光伏、充电设施或冷机等资源,可以和储能一起形成更强可调能力的客户。
第四步先做样板,再复制。每个重点节点先做一批5—20MW级资源组合,把“投建—控制—测试—交易—结算—分成”完整跑通,再复制到同节点其他客户和相邻节点。这样比一开始全省撒点更容易把调度、合同和现金流做实。
08 售电公司的竞争,最后会变成“谁掌握更多可调负荷”
储能只是最容易标准化的一种工具,后面还会接入充电、空调、冷机、数据中心等资源。
过去评价一家售电公司,常看代理电量、客户数和零售毛利。未来还要增加几个指标:名下有多少MW可调能力、这些资源分布在哪些市场节点、响应合格率有多高、每MWh资产一年能贡献多少净现金流。
这也是为什么用户侧储能适合由售电公司来做。它天然掌握客户关系、用电数据和零售合同,如果再掌握储能控制权和VPP交易能力,就能把“客户用电”从一次性的售电流量,变成可以持续运营的能源资产。
结论/这门生意不是“卖储能柜”,而是“把零售负荷资产化”。储能负责提供可控性,售电负责建立客户基本盘,VPP负责把分散调节能力接入市场,三者合在一起,商业闭环才完整。


