
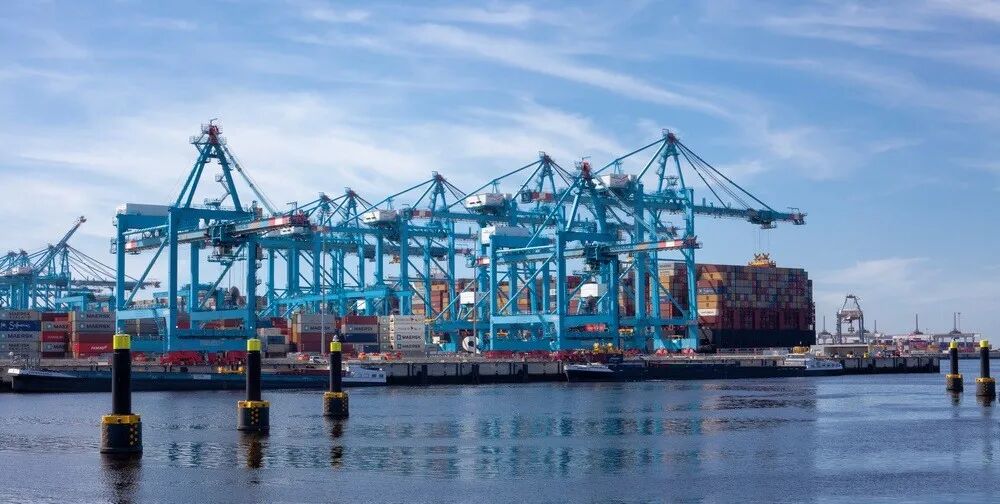
九月初的鹿特丹港,一只40尺集装箱在码头堆了十来天。
箱内是中国产的储能系统,按国际海事组织分类属第9类危险品,本该尽快提离。它卡在海关开箱核验上——问题不在产品,在随货的三份文件:碳足迹声明未按欧盟方法学核算,绿电凭证与生产批次对不上,锂、镍、钴、天然石墨溯源断档。
8月19日,江苏省储能行业协会披露:自2026年8月起,欧盟海关对进口电池的碳足迹声明与电池护照数据进入强制抽检,重点核验原材料来源代码与电力混合因子,已有多批至鹿特丹港的货物被扣留。
过去两年,中国储能出海围绕一个"抢"字。但抢到船只是把货送到对方的海关门口,真正决定生意成败的环节在卸货之后:货出得去,不等于进得来。
一张碳足迹声明,要证明什么
规则来自欧盟《电池与废电池法规》(EU)2023/1542第7条与附件 II,容量超过2kWh的可充电工业电池被纳入强制碳足迹管理——欧洲的户用、工商业、电网侧储能系统全在这一栏。
一份合格声明有三道硬要求:
第一,按欧盟方法学算。采用产品环境足迹(PEF)方法论,单位 kgCO₂e/kWh,覆盖原材料获取到报废处理,不含使用阶段。用国内数据库算出的结果,常不被认可。
第二,必须第三方验证。公告机构(NB)出具核查结论,企业自行核算无效。注意别混淆:NB的符合性评估证书与电池护照是两套制度,拿证不等于合规。
第三,核心环节不许用行业平均值。附件II明确,阳极、阴极、电解液、隔膜、电池壳体的活动数据不得使用默认值,必须指向具体电池型号和具体生产工厂。
最后一条才是难点:企业要拿出车间级、批次级的实测数据,而电芯厂的用电数据藏在它自己的供应链里——一份合规声明,得靠上游电芯厂、材料厂、冶炼厂一路交数据才能拼出来。行业共识是,合规基础设施需要12到18个月建设,而下一个硬节点只剩不到一年。
最反常识的一条
绿电"买了不算数"
第二道关卡更隐蔽。
海关核验的方向之一是电力混合因子,即这批电池生产过程中用了什么电。两处容易掉坑:
一是凭证要与批次对应,手里有绿电证书不代表货就能用,证书必须与生产批次的时间、地点、电量对应;
二是合同类工具未必被认可——按迄今公布的草案方法学(2024年4月版,尚未正式通过),购电协议(PPA)很可能不能直接抵扣;碳抵消则是在CBAM与电池法中均不被认可的。
2025年9月已有43家行业组织联名呼吁欧委会重新考虑PPA的处理方式,规则仍存变数。
"我们厂买了绿电"和"这批电池是用绿电造的",在审核口径上是两件事。已有货物因"绿电凭证附加性条件不足"被判定不合规。
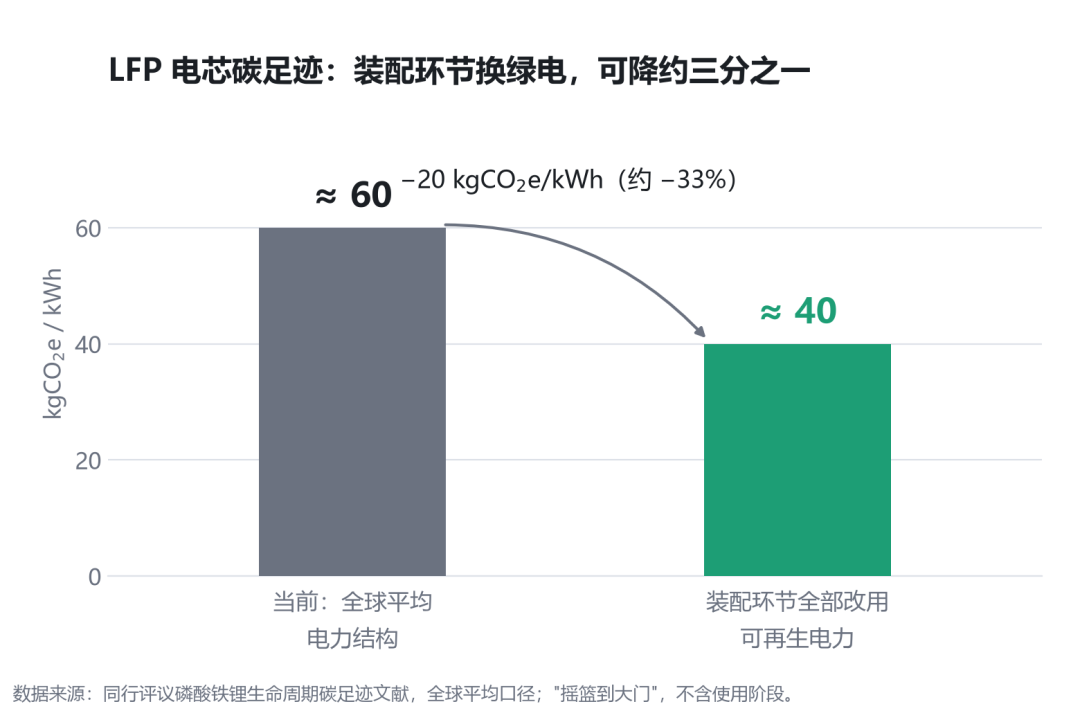
数据显示:磷酸铁锂电芯"摇篮到大门"的全球平均碳足迹约60kgCO₂e/kWh;若装配环节全部改用可再生电力,可降到40左右。
这不是道德题,是算术题——而且分母是你自己的工厂。
不是一次考试,是连着四关
这不是补一份材料,而是一张持续到2030年以后的时间表。
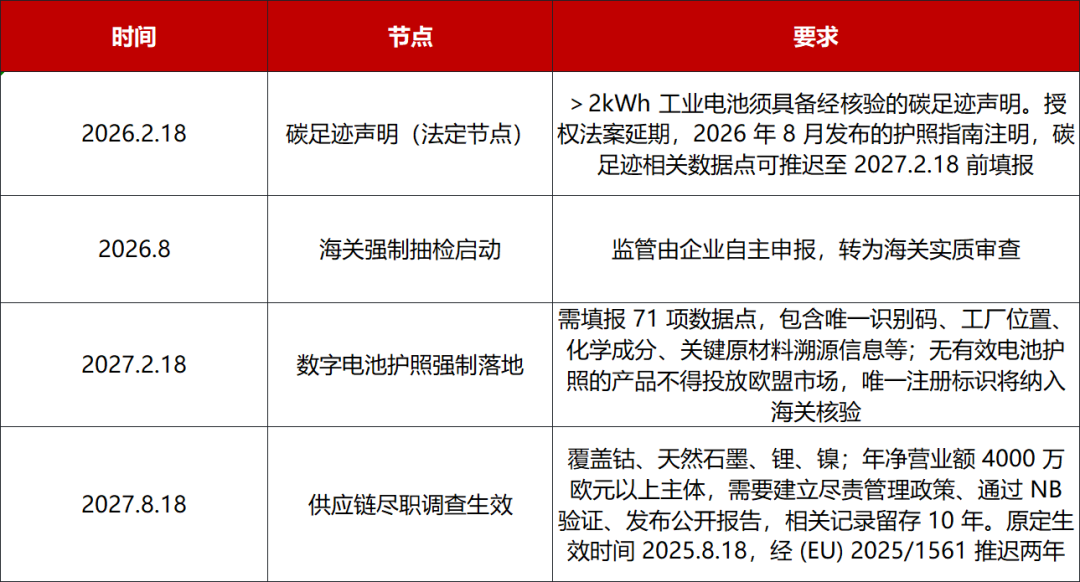
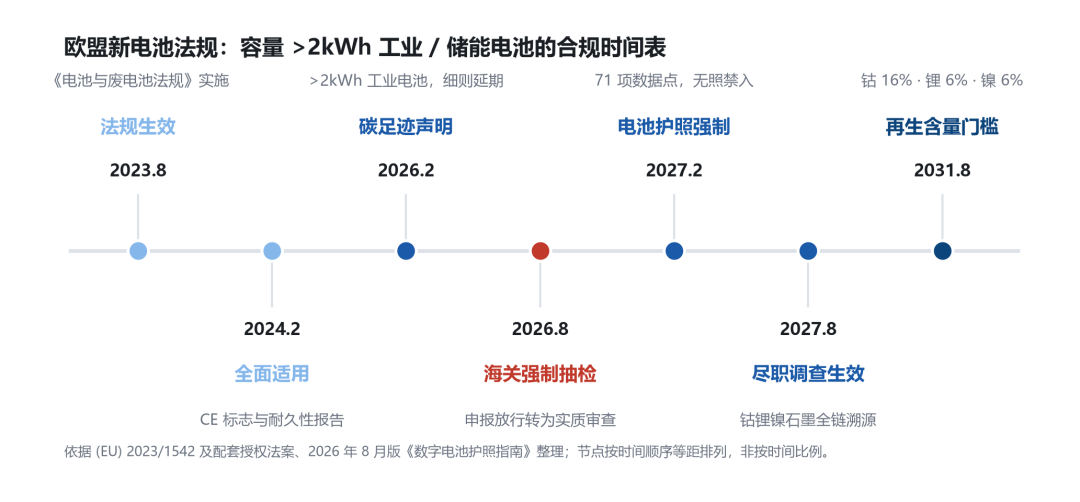
再往后还有两道:2031年8月起再生材料含量须达最低比例(钴16%、锂6%、镍6%、铅85%)——Omnibus简化包一度讨论过推迟,欧委会2026年9月已明确目标不变;以及碳足迹最高阈值——超标直接被挡在欧盟市场之外。这不是标签要求,是准入开关。
值得注意的是:规则还在完善,执法已经开始。 碳足迹授权法案一再推迟,海关抽检却从8月动了手。据一位欧洲货代公司的中国区负责人估算,8月以来约有一成多到港储能柜触发复审;中小集成商、新机型、首次进口欧盟的批次被抽中概率明显更高,头部厂商资料完整反而更少被盯。进入复审快则7到14个工作日放行,需退回国内补材料则拖到三四周。储能柜是危险品,堆存成本按天计。
被卡住的不是"中国企业"
是中小集成商
成本上,头部和中小不是一个量级。 据行业测算,头部出货规模大,固定投入能被巨量产线摊薄,单MWh新增成本约几千元;中小出货量小,单MWh成本明显更高。有中小集成商的海外业务负责人算过账:走完电池护照全套流程——NB评估、数据系统搭建、第三方全链条LCA核算、供应链取证,一次性投入要几百万元。
但真正的障碍不是钱,是位置。一个被反复提及的现象是:头部电芯厂优先服务大买家,给中小采购方的只有通用版LCA报告,做不到按生产批次一一匹配。一位江苏集成商负责人说得直白:价格战时代只要敢让利就还有生存空间,合规壁垒不一样,就算愿意不赚钱接单,拿不到上游溯源数据,照样满足不了欧盟要求。
数据在谁手里,谁说了算。
摆在中小企业面前的路也就几条:转向东南亚、中东、拉美等暂不要求电池护照的市场;收缩欧洲业务做存量;转给头部大厂做贴牌代工;或几家联合分摊认证成本——但各家供应链与电芯选型不同,数据难以共用,走得通的不多。
这笔账,最后落在收益率上
合规成本不会凭空消失,它一定会走完"成本—报价—收益率"这条链。
据业内人士测算,欧洲独立储能项目的基准内部收益率(IRR)大多在8%到11%之间;若合规成本无法向业主传导,IRR有可能下滑0.5到1.5个百分点。"很多欧洲项目的投资决策就在临界线上,收益小幅下滑,一部分项目就会直接变得不具备投资价值。"
更隐蔽的风险是:大量中小集成商做海外测算时,只把硬件、海运、关税、施工并网这些显性成本放进模型,数据合规、碳核算、供应链取证普遍没算。
报价先天低估,利润空间在签字那一刻就已经被压缩了。
艾罗能源就是例子:上半年营收31.54亿元、同比增长74.59%,净利却是-3513万元,由盈转亏。缺口不在订单,在汇率与成本结构。出海企业最容易犯的错,是把没算清的成本,当成还没发生的成本。
头部在把门槛变成护城河
同一套规则,对另一类企业是机会。
宁德时代2022年上线"时代碳链",覆盖电池生产与上游供应商,累计形成超1000项产品和原材料模型;截至2025年底,20家工厂通过 ISO14068-1认证成为零碳工厂,核心运营零碳电力比例达100%。其产品全生命周期超80%的碳排放来自供应链——谁先打通供应链数据,谁就先拿到合规资产。
比亚迪投入上亿元打造"i迪碳链";瑞浦兰钧已有98组独立验证数据集通过欧盟公告机构核验;欣旺达电池护照平台2026年率先完成与欧盟DPP注册库对接;远景联合中关村储能产业技术联盟与清华大学,发布国内首个锂电池储能系统碳足迹团体标准。
国内政策也在同步收口。工信部印发的动力电池碳足迹申报通知,意味着管理从企业自发核算走向统一——数据标准由谁定,长期看比数据本身更重要。
同一套规则下,头部成本可以摊薄、数据可以复用,还能变成投标加分项;中小集成商则要为每一批货重头开始。门槛之所以是门槛,正是因为有人迈得过去。
装船的是产品,过关的是数据
2008年美国修订《雷斯法案》,要求进口木质产品证明全供应链合法性。后来的实证研究发现,结果是两类企业走向分化:对规则不熟悉的中小企业退出美国市场,而规模较大、上游溯源可控的企业留了下来,继续吃这块市场。
每一次绿色门槛抬高,最先被挤出去的都不是不努力的企业,而是供应链位置不够靠前的企业。
所以这一轮的实质,不是欧盟在拒绝中国储能——中国企业的成本优势、交付能力和迭代速度都还在。变的是竞争维度:过去比谁的价格低,现在比谁的数据全。
前者是能力问题,后者是位置问题。
抢到订单,不等于赢。这句话放到这一轮合规潮里,还要再往前走一步——在把合规成本算进报价之前,订单甚至还不等于生意。


