
今年要用一句话概括储能行业,几乎做不到。因为有两组事实同时成立,方向完全相反。
向下的那组很硬:8月20日,河北把85个独立储能项目摆上处置台,1165.5万千瓦,69个延期开工、16个直接取消;宁夏、新疆、吉林在此前后各自公示了一批废止项目。
向上的那组也很硬:7月以来20多家企业发出调价函,幅度2%到30%;10月8日,古瑞瓦特把储能系统和组串式逆变器一起上调5%—10%。这个行业被批评打价格战批评了两年,现在头部在涨价。
一边取消项目,一边上调价格。两组事实不可能指向同一个结论——除非它们量的根本不是同一件事。
拆到五个具体的地方看,就清楚了。
河北:时间表
河北今年做了两件事,一前一后,其实是同一件事的两半。
前半件是4月27日的新规:独立储能项目列入省级建设计划后,须在9个月内实质性开工、15个月内并网;逾期未开工的,可向省发改委申请一次延期,时长不超6个月;延期后仍未开工、不具备建设可行性的,一律取消建设计划。
后半件就是开头提到的8月20日那份公示:这85个项目一次性进入"延期开工或取消建设"的处置程序。真正值得读的不是取消的那16个,是获批延期的69个——延期要申请、要审核、要有开工计划,是行业第一次被要求交出一张时间表。
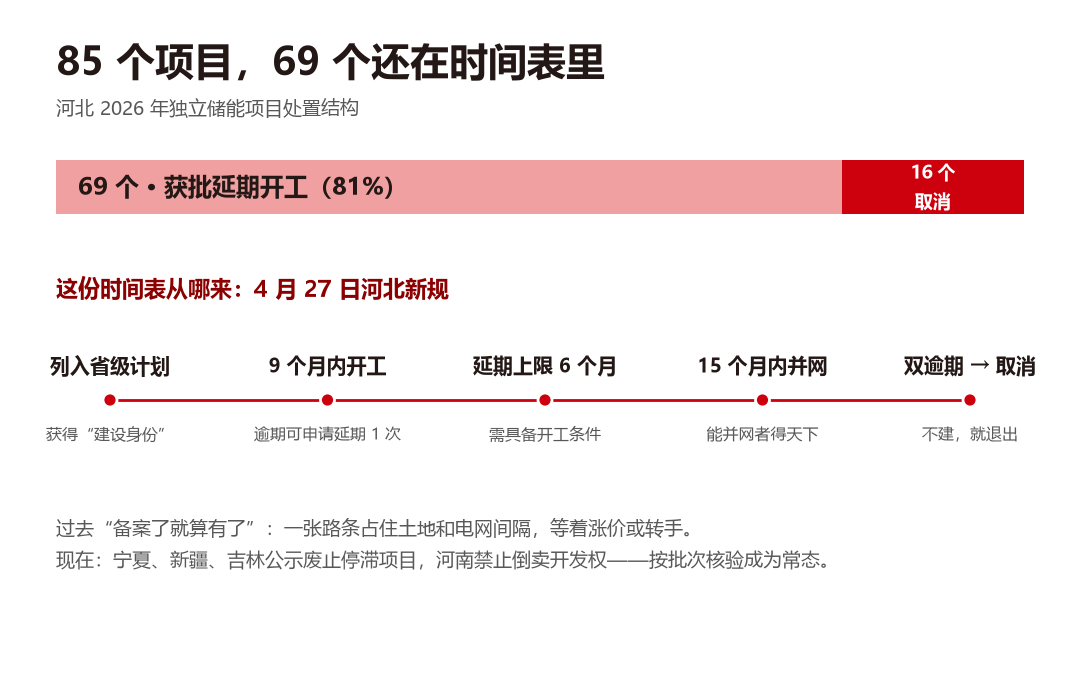
过去三年,储能项目的常态是"备案了就算有了"——一张路条能占住土地、占住电网间隔,等着涨价或者转手。现在这条路被三面堵住:河北按批次核验,河南干脆禁止倒卖开发权。
行业里那句"得指标者得天下",今年变成了"能并网者得天下"。这句话不是评论,是一份处置表的读后感。
二、内蒙古:0.35到0.28
内蒙古是全中国对储能最舍得给钱的地方。补偿加现货加容量,三轨叠加,一座100MW/400MWh的电站曾经能算出远超常规电站的收益率。
今年,放电补偿从0.35元/千瓦时降到0.28元,日内全容量调用被限制在1.5次。
7分钱和0.5次,看起来是两个技术参数,实际是把一整类项目的商业模型重算了一遍。原来那个模型里,效率差一点、交易能力差一点、运维水平差一点,都能被高补偿盖住;现在盖子掀了,差的那部分全露出来。
这是"制度红利退潮"最直观的一个现场:不是需求没了,是过去那笔不需要运营能力就能赚到的钱,收回去了。
三、浙江:一条被砍掉一半的曲线
浙江是工商业储能最集中的省份。2025年5月底发文,今年7月1日起执行新的分时电价政策。
核心变化只有一句话:原来一天"两充两放",现在改成"一充一放"。
充放次数砍掉一半,理论上可套利的空间也随之大幅收窄。新规的尖峰倍率从1.98提到2.05,看着更高,但浮动基数不再包含输配电价和政府性基金附加,实际价差反而缩小了——倍率的上调,只能部分对充
次数减半的损失,填不满那个坑。
这一刀落在谁身上?落在2023到2024年投运的那批项目上。它们的可研报告里写着峰谷价差稳定、回收期五年左右;现在实际IRR比立项模型普遍低1.5到2.5个百分点,部分项目经营性现金流已经转负。
这不是经营不善,是定价前提被改写了。工商业储能过去四年的商业模式——低谷充电、高峰放电、赚差价——从来不是靠技术,是靠一张政府划定的时段表。时段表一改,模式就没了。
四、宁德时代的标价签:涨了2%
同一时间,另一个方向的温度。
宁德时代线上商城储能电芯报价上调,主流314Ah电芯单次涨幅约2%;到9月,更首度对外挂出587Ah超大容量电芯,起售价0.415元/Wh。
单看这一行数字不起眼。但它是连续动作的一部分:7月盛弘股份打出全品类涨价第一枪,随后阳光电源、亿纬锂能、汇川技术、力神跟进,两个月内超过20家企业发出调价函。
涨价这件事,要拆成两层看。
底层的成本账是实的。9月1日锂电池消费税落地,过渡期2%,2027年9月1日起升到4%,钠电和固态免征;碳酸锂从去年不足6万元/吨的低点反弹,有色金属普涨,铜、铝上半年同比涨了约三成、近两成;6月起新增电池产能审批实质暂停,转白名单管理。这几项,每一笔都直接压进电芯成本。
但顶层还有一层结构账。上半年新增投运装机21.81GW/58.60GWh,功率和能量同比分别下降18%和16%——装机是降的。可价格不仅没跟着跌,反而在涨。如果只是成本推动,涨的应该是最便宜的规格涨得最少、统一涨;现实却是4小时系统涨了约21%,明显领涨、也明显高于2小时产品。
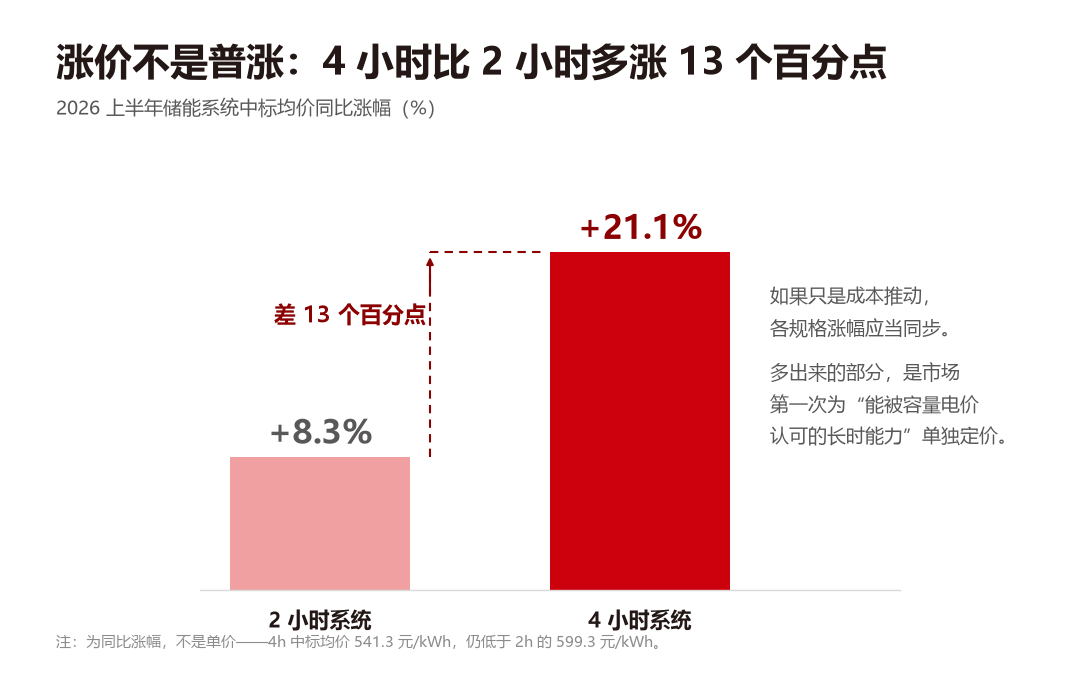
差额那十几个百分点,说明市场开始为"能被容量电价认可的能力"付溢价。装机降、价格涨,这在制造业里只有一个解释:供给端的低效产能开始退出,价格不再由最便宜的那家决定,而长时、有效容量这些"能力"第一次被单独定价。真正在退潮的行业,不会出现头部集体提价。
五、出海口:298GWh和一个倒计时
最后一个现场不在国内。
2026年上半年,中国企业储能海外订单签约规模298GWh,同比增长83%,欧洲仍是最大市场、占比超过三分之一。同期国内储能系统集采/框采招标80.16GWh,同比增长95%,在总招标中占比过半。
订单在涨,装机在降。中间差的是并网条件和项目经济性,不是需求。
但这扇门也在收窄。电池出口退税率2026年4月起已从9%降到6%,2027年1月1日起全面取消;美国把对华储能电池的301关税从7.5%提到25%,叠加后综合税率约48.4%;欧盟对使用中国逆变器的项目收紧补贴资格。
所以今年出海的主题,从"卖产品"变成了"建产能"。亿纬在马来西亚的二期厂房今年2月落成,宁德时代印尼工厂预计年底投产,国轩在泰国做本土电池包,阳光电源把南欧总部设在西班牙。
五种水位,一片海
把五个现场摆在一起,会看到它们测的不是同一件事——但彼此咬合,不像表面那么泾渭分明。
河北测的主要是泡沫:清退纸面项目,挤掉的是2024到2025年那批"备而不建",但背后同样是监管收紧。内蒙古和浙江测的是制度红利:补偿退坡、价差收窄,收走的是不需要运营能力就能赚的钱。宁德时代的标价签测的是供给和结构:产能被管住之后,价格第一次往上走,且开始为"能力"分化。出海口测的是需求:订单还在涨,只是换了地方、换了规则。
前两个在现场的人会说退潮,后两个在现场的人会说景气。都没错,只是站的位置不同。
真实的情况是:退潮发生在浅水区,深水区的水位还在涨。截至6月底,全国建成投运新型储能装机达1.53亿千瓦,同比增长约六成;招标在涨、海外签约在涨——这些数字不支持"行业退潮",只支持"结构重排"。
但要诚实地说一句:反对退潮论的依据是需求与订单,不是并网装机——装机端确实在挤水分。判断这件事,不该问潮水退没退,该问自己站在哪块滩涂上。
过去三年,储能赚的是两笔制度租金:一笔是新能源为并网而付的容量租赁,一笔是政府划定的峰谷价差。这两笔钱不需要交易能力,只需要一张备案和一笔投资,所以它能催出数万家参赛者。
现在这两笔钱没了,剩下的要靠三样东西挣:容量电价认可的有效容量、现货市场的价差判断、辅助服务的响应能力。这三样都要靠运营,而运营能力不可能一夜长出来。中间会有一段真空期,业内普遍判断一到两年。真空期里,项目会继续显得稀疏,"退潮"的说法会继续流行。
但判断一个行业是不是真的在退,不看它少了多少项目,看它有没有开始为"能力"付钱。不是政策给多少补贴,是有没有人愿意按你的可用容量和响应性能结账。
2026年,储能第一次大面积、制度化地为能力付钱了。


