
10月15日,2026世界储能大会在福建宁德开幕。随即央视给出一个明确的行业定调:新型储能正加速迈入市场化驱动的新阶段。
这句话的分量,比看上去更重。
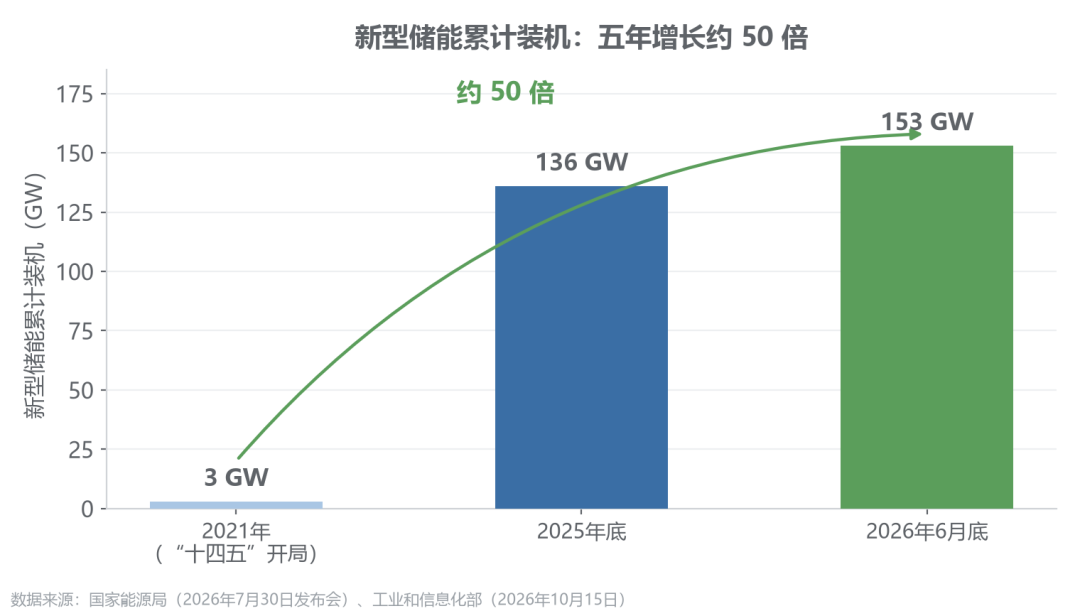
工信部副部长熊继军在会上公布:2026年上半年,我国储能电池产量超过420吉瓦时,同比增长110%;截至6月底,新型储能累计装机超过1.53亿千瓦,较"十四五"初期增长约50倍;关键生产设备自主化率超过90%。
规模依然在狂奔。但真正值得注意的,不是"涨了多少",而是央视报道里点出的三个转变——市场规模与结构的转变、身份定位的转变、产业竞争的转变。而就在大会召开前一天,CNESA发布的前三季度数据,刚刚把这三个转变从判断变成了事实。
规模之变
三季度扭转回调
独立储能成了绝对主力
上半年,新型储能一度出现明显回调:新增投运21.81吉瓦/58.60吉瓦时,功率和能量规模同比分别下降18%和16%。
但三季度把趋势扳了回来。
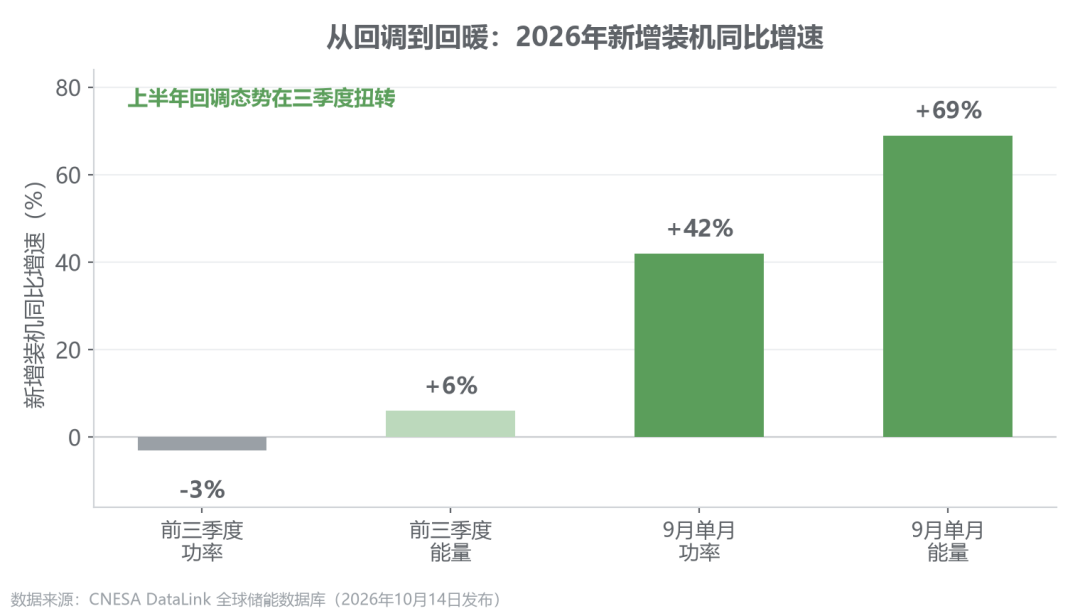
CNESADataLink全球储能数据库10月14日发布的数据显示:前三季度,全国新型储能新增装机35.30吉瓦/102.31吉瓦时,功率规模(吉瓦)同比-3%、能量规模(吉瓦时)同比+6%,已与去年同期基本持平;第三季度新增装机首次突破10吉瓦,达到13.4吉瓦/43.0吉瓦时;9月单月新增4.33吉瓦/14.08吉瓦时,同比+42%/+69%,环比+8%/+14%。
结构的变化比总量更值得看。
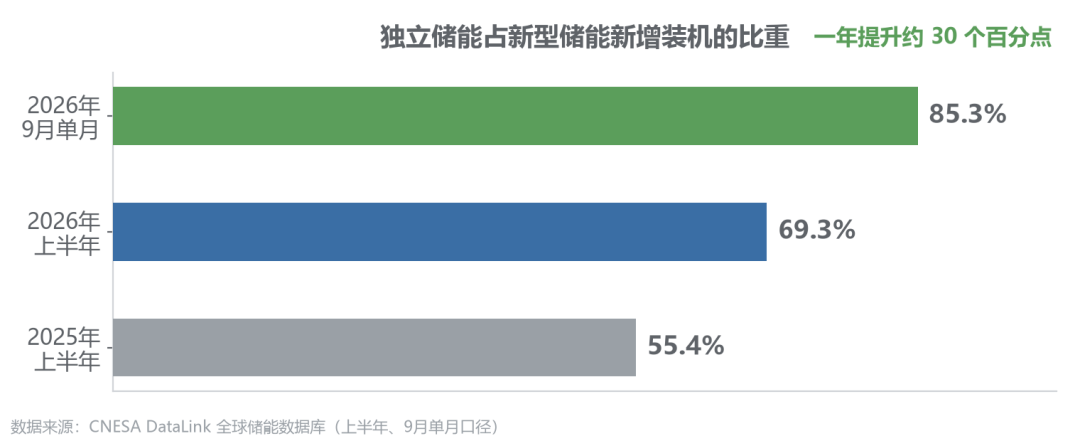
上半年,独立储能新增装机15.1吉瓦、占新增功率的69.3%(同比提升13.9个百分点);到9月,这个比例进一步升至85.3%,较去年同期上升28个百分点。一年时间,独立储能占新增装机的比重从约55%升到85%以上。
项目也在变"重":上半年新增投运项目数量同比下降51%,但10万千瓦及以上项目装机占比达72%,4小时及以上装机占比达27.6%,平均储能时长达2.69小时。9月,压缩空气、液流电池等非锂长时储能新增装机占比达23.6%;8月,电源侧容量占比一度达54%,首次超过电网侧。
招标端的热度更直接:上半年集采/框采招标约80吉瓦时,同比增长95%;9月单月,国内储能采招规模达22.0吉瓦/73.7吉瓦时,同比增长88%/121%——三季度各月采招规模接近70吉瓦时的月均水平。装机在回暖,订单在前面排队。
身份之变
从"配套"到"独立主体"
结构调整的背后,是储能身份的重新定义。
过去十几年,储能的角色是新能源项目的"配套设施"——为了并网而配储,配了却常常不用。行业里那句"建而不用",说的就是:电站建起来了,调而不调,收益模式模糊,储能只是一笔挂在项目里的成本。
转折点出现在今年。
1月,国家发展改革委、国家能源局印发《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号),首次在国家层面建立电网侧独立新型储能容量电价机制。核心原则是"同工同酬":容量电价以当地煤电容量电价为基础、按顶峰能力折算,实行清单制管理,只有纳入省级清单的项目才能拿到容量补偿。加上此前的136号文(不再将配储作为新能源项目核准、并网的前置条件),储能第一次真正脱离政策依附,成为可以独立注册计量、自主参与电能量交易的独立市场主体——收益从单一走向电能量+辅助服务+容量补偿三条腿走路。
落地速度不慢。湖北、甘肃、宁夏、河北、内蒙古、广东、浙江、山东、新疆等省份已率先出台容量电价或补偿政策;江西印发了清单制管理办法的征求意见稿。以广东为例,2026年电网侧独立储能执行200元/千瓦·年的容量电价,略高于当地煤电机组的165元/千瓦·年——储能的快速调节能力,第一次在价格上被承认比煤电"更灵活"。当然,拿到钱有条件:全年调用率不低于80%,每降低1%扣减1%容量电费。
市场准入的门也在逐一打开:南方区域10月印发的细则取消了储能"现货、调频二选一"的互斥机制;浙江更进一步,独立储能可以每日自主选择参与电能量市场或调频市场;青海调频辅助服务细则正在征求意见,为西北独立储能开辟又一条市场化现金流。
政策的顶层框架也在同步收紧加码。近期,国家发展改革委、国家能源局印发《新型能源体系建设"十五五"规划》,提出六方面14条举措:到2030年,非化石能源消费比重达到25%,风电和太阳能发电装机比重超过50%,非化石能源发电量比重达到50%,电力总装机达到54亿千瓦。10月9日,中共中央、国务院印发《关于发展新质生产力的意见》,"积极推进能源革命"被单列一条,新型储能被明确写入系统工程图纸。加上七部门的《新型电池产业发展"十五五"规划》,储能已从"产业政策"上升为"国家战略支柱"。
竞争之变
涨价函已发,价格战却没停
第三个转变发生在企业端,但目前只走了一半。
7月以来,阳光电源、亿纬锂能、盛弘股份、汇川技术等超过20家储能产业链企业密集发布调价函,涨幅2%到30%不等,覆盖正极材料、电芯、PCS、储能系统全品类;宁德时代314Ah储能电芯报价从0.395元/Wh上调至0.403元/Wh。推手之一是政策成本:9月1日起锂离子蓄电池恢复征收2%消费税,2027年9月起升至4%;出口退税率也从4月起由9%下调至6%。
但涨价至今没有传导到投标报价上。
CNESA与行业机构的9月统计显示:2小时储能系统中标均价降至0.611元/Wh,环比下降11.7%;2小时和4小时EPC中标均价分别录得0.971元/Wh和0.838元/Wh,双双创年内新低——2小时EPC年内首次跌破1元/Wh。
也就是说,"涨"还停留在设备厂的调价函里,"降"才是集成本环节的真实成交价。中游集成与EPC环节仍处在激烈竞价、以价换量的阶段,毛利率短期承压,成本传导能否在四季度报价中落地,才是"从价格战转向价值战"的真正验证点。
海外市场的确定性要高得多:上半年海外签约订单298吉瓦时,同比增长83%。工信部装备工业发展中心副主任柳新岩在大会上表示,出海正从产品出口转向本地化制造、合规经营、绿色供应链。当订单不再依赖低价争夺,企业才第一次有了"涨价"的底气。
冷思考
市场化不等于躺赚
需要泼一点冷水。
第一,收益模式还在跑通,并非所有省份都乐观。有券商测算,不同省份独立储能电站的收益率差距悬殊——在电力现货市场成熟的江苏,一座100兆瓦/200兆瓦时独立储能电站2025年全年总收益约2725万元;但在市场机制尚不完善的省份,内部收益率可能低至6%上下。容量电价提供了保底,但保底的厚度,取决于你所在的省。
第二,产能过剩与用户侧走弱并存。国内储能电芯名义规划产能已接近2000吉瓦时量级,而全球真实需求在1000吉瓦时量级;9月电源侧新增装机同比下滑、用户侧装机延续下滑态势,工商业储能虽仍是用户侧主体,但华东以外的扩张并不均衡。
第三,利用率在提升,但基数仍低。2025年全国新型储能等效利用小时数约1195小时,较2024年提升近300小时,方向是对的,但离"高频调用"仍有距离。容量电价普遍设置80%调用率门槛,正是冲着这个问题去的。
跑通的样本
浙江的"算清账"与南方的"松绑"
市场化这条路,已经有地方跑出了样本。
国庆假期,浙江组织虚拟电厂市场化填谷响应,50家运营商、2542户聚合用户参与,最大响应负荷359.52万千瓦,刷新国内纪录——其中1359户是用户侧储能,最大响应106.41万千瓦。
数字之外,机制更值得看:浙江新规明确用户侧储能可作为独立单元参与响应、贡献单独核算单独兑付,关键在"独立计量表计"这六个字——储能不再依附于企业负荷曲线,贡献能被单独看见、单独算账、单独付钱。填谷前一晚,67户用户侧储能在19:00至23:00完成国内首次反向放电上网试运行,上网电量3.9万千瓦时,形成"午间充电填谷、晚峰放电腾容"的每日循环。
南方区域则拆掉了另一道门槛:取消储能"现货、调频二选一"。此前,储能电站常态化中标调频容量仅占总申报容量的30%,大量优质调节容量闲置。
一个让储能"算得清账",一个让储能"干得了活"——机制松绑的方向是一致的。
结语
"十四五"五年,新型储能把规模做上去了:从300万千瓦到1.53亿千瓦,50倍。
"十五五"要回答的是另一个问题:这些资产能不能在市场里自己活下来。
三个转变给出了方向,前三季度的数据给出了初步印证,但真正的考验仍在细则里——容量电价的清单怎么定、现货市场的价差能不能覆盖成本、涨价能不能传导到Q4的投标报价、调用率门槛会不会变成新的筛选器。市场化不是终点,而是一场更精确的竞争的开始。


