
近日,中国有色金属工业协会锂业分会发布8月锂行业运行数据。当月国内锂盐总产量环比回落,碳酸锂现货、期货价格同步走高,市场在供给端扰动与电池需求超预期的共同作用下,走出一轮反弹行情。
产量方面,8月全国碳酸锂产量约9.6万吨,环比下降2.5%;氢氧化锂产量约3.3万吨,环比上涨2.5%。全月锂盐产量折合碳酸锂当量(LCE)约12.5万吨,环比下降1.4%。本次锂盐总产量下滑,主要受海外原料与国内生产检修双重因素影响,津巴布韦锂矿到港量不及预期,叠加国内部分锂盐企业产线停产检修,拖累碳酸锂产出。氢氧化锂生产所受影响相对有限,产量实现环比小幅增长。
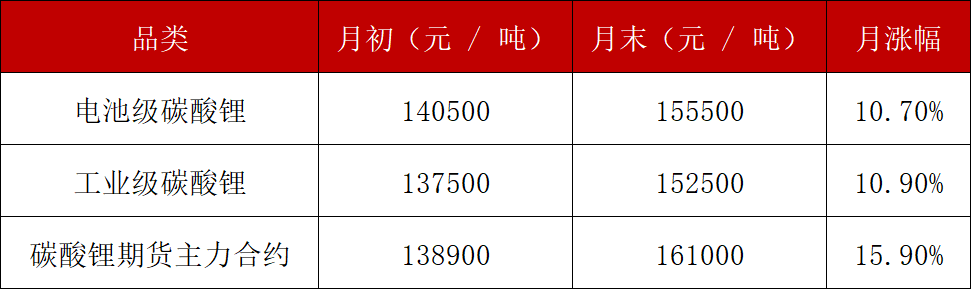
价格层面,8月国内碳酸锂价格全月小幅上行。电池级碳酸锂价格由月初140500元/吨上涨至月末155500元/吨,月涨幅10.7%;工业级碳酸锂从月初137500元/吨涨至月末152500元/吨,涨幅10.9%。期货市场表现更强,碳酸锂期货主力合约收盘价自月初138900元/吨上行至月末161000元/吨,上涨15.9%,期现价差维持在0.1-1.1万元/吨区间,期货端对短期供给收紧预期反应更为充分。
供给端多重因素支撑市场看涨预期。一方面,国内锂盐企业集中停产检修,短期有效供给收缩;另一方面,津巴布韦锂矿到港不及预期,冶炼原料供给承压。同时枧下窝锂矿复产手续推进缓慢,新增供给落地时间不及前期预期,供应恢复节奏反复,持续扰动市场情绪。
需求端同样形成有力支撑。8月下游电池企业排产超出市场预期,动力电池与储能电池需求同步回暖,带动锂盐采购需求提升,旺盛的下游需求承接供给收缩,共同推高碳酸锂报价。
展望后市,锂价后续走势仍将取决于海外锂矿到港节奏、国内矿山复产进度、锂盐企业检修结束后的复产情况,以及动力电池、储能领域的持续排产兑现力度。
注:本文仅基于行业公开数据整理,不构成任何投资建议。


