
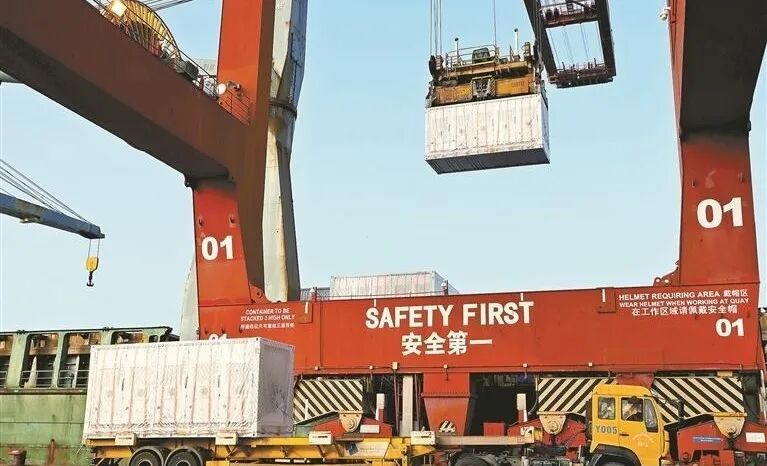
这批是比亚迪储能柜,为2026年大铲湾码头单批出口规模最大的储能订单。
深圳大铲湾码头,200多个储能柜正在吊装上船。码头的理货员说,光是5月前两周,从这里出去的储能货量,就比1到4月加起来还多。
差不多同一时间,国内一场12GWh的储能系统集采开标。59家企业投标,54家的报价挤在0.5到0.6元/Wh之间;最低的一家,报出了0.4999元/Wh——已经贴着行业公认的成本线。
一边是抢不到船的订单,一边是贴着成本线互砍的价格。储能订单的结构,已经明显从"国内卷"换轨到"海外抢"了。
这不是一句情绪化的判断,而是2026年上半年,被两组数据同时验证的事实。
剪刀差
一边-19.6%,一边+83%
先看国内。
国家能源局数据显示,截至2026年6月底,全国已建成投运新型储能153GW/396GWh;但上半年新增只有17GW/45GWh,功率同比下降19.6%、容量同比下降16.7%。
这是新型储能爆发三年以来,第一次出现半年度负增长。中关村储能产业技术联盟(CNESA)的口径更直接:上半年新型储能新增装机同比下降18%。
再看海外。
同样是2026年上半年,中国企业储能海外订单签约规模达到298GWh,同比增长83%;同期全球储能系统出货量(交流侧)328.02GWh,同比增长87.9%。
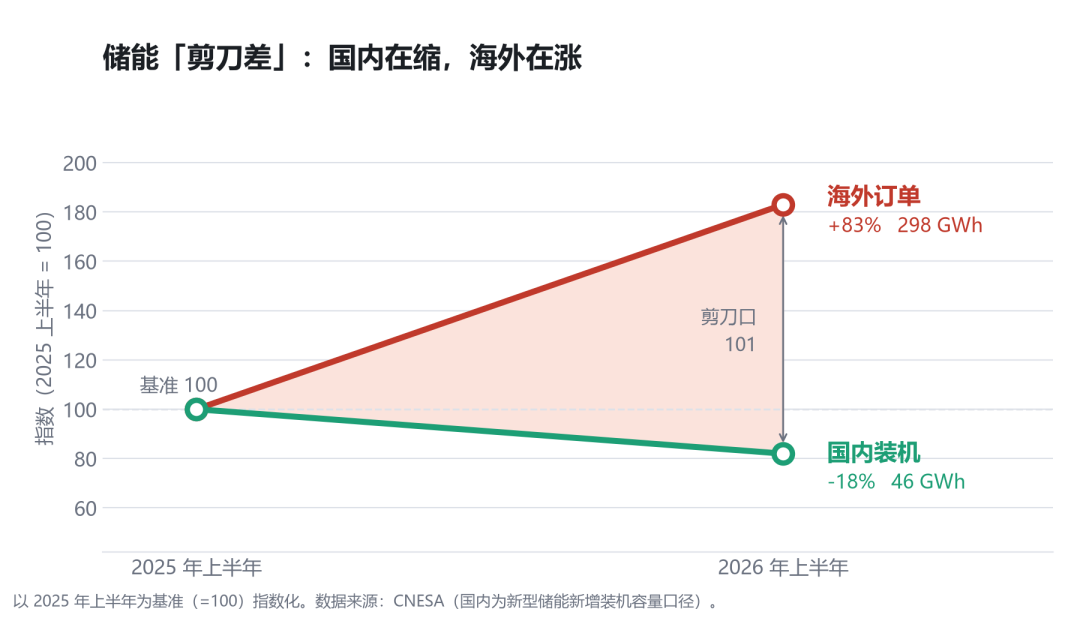
一降一升,剪刀差就出来了。
更值得注意的是流向。据CESA储能应用分会统计,上半年中企拿下超300个海外订单,涉及115家企业,总容量288.69GWh。区域上,欧洲以104.27GWh仍居第一,亚洲64.72GWh,大洋洲32.91GWh——而按单一市场算,最大的买家已经不是欧洲某个国家,而是澳大利亚(32.91GWh),其后是阿联酋21.25GWh、美国16.35GWh,埃及、印度、罗马尼亚、阿曼也都到了10GWh量级。
注:CNESA的298GWh与CESA的288.69GWh统计口径不同,本文并列引用,不做加总。
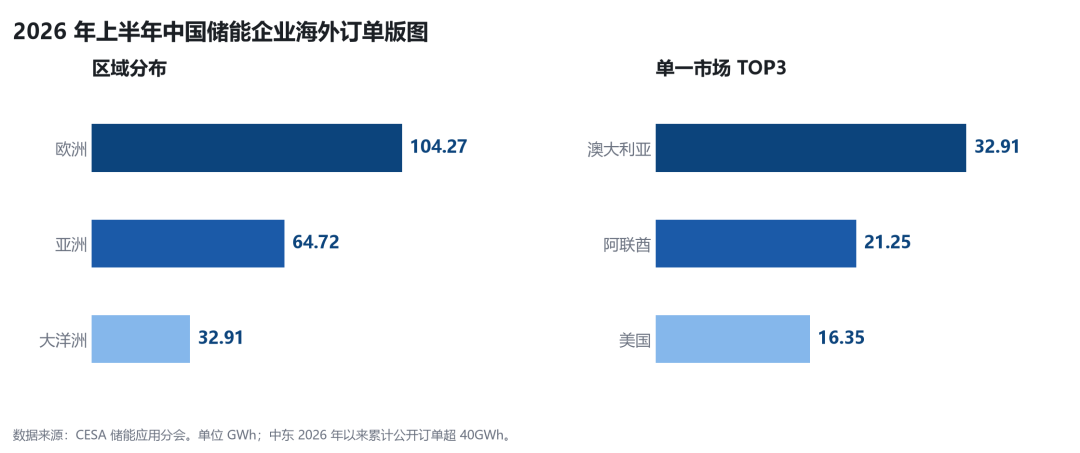
一句话概括:欧洲还是基本盘,但增长最快的钱,正在从中东、澳洲、南亚涌进来。
同一个价格
0.4999元/Wh与73美元/kWh
如果说第一组数据证明了"换轨",那第二组数据要回答一个更尖锐的问题:换到海外,就安全了吗?
答案可能让人意外。
海辰储能在沙特拿下的Alfanar4GWh项目,中标价是73到75美元/kWh——按汇率折算,约合0.52到0.54元/Wh。
对比一下国内:华电12GWh集采,电工时代以0.4999元/Wh中标,是全场唯一跌破0.5元的企业;2026年二季度,储能系统央企集采的中标价区间是0.497到0.700元/Wh。
也就是说,海外大储的价格,和国内几乎贴在一起。
国内的价格是怎么一步步走到这里的?把镜头拉回三年:2023年初,2小时储能系统中标均价约1.1元/Wh;2023年底降到0.79元;2024年底0.63元;到2026年,已经逼近0.5元。三年时间,价格近乎腰斩。
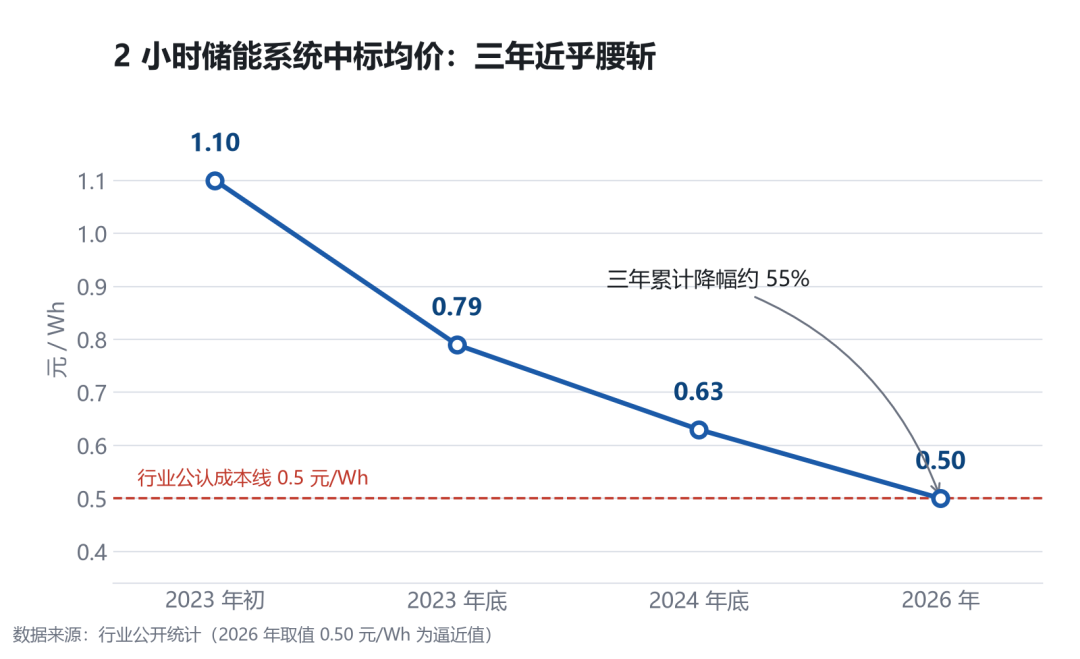
背后是供需两端同时失衡:上游电池产能大扩张、锂价下行,电池厂为清库存低价抢单;中游系统集成商超过200家,产品同质化率超80%,只能靠报价换订单。
所以"出海"从来不是逃避内卷的出口——它只是把同一个战场,从国内搬到了海外。真正值得追问的是:谁在海外赚到了钱,谁没有。
真正的分水岭
卖得越多,不一定赚得越多
2026年的半年报,把答案写得明明白白。
同样是户用储能出海,两家公司的命运截然相反。
思格新能源:上半年营收98.7亿元,同比增长261.2%;归母净利润24.28亿元,同比增长201%。超过八成营收来自欧洲和亚太。
艾罗能源:上半年营收31.54亿元,同比增长74.59%;但归母净利润是-3513万元,由盈转亏。收入在涨,利润在跌。
差别不在订单,在结构。
拆开艾罗的报表,两个数字很关键:一是综合毛利率从33.57%降到27.95%;二是汇兑损益——2025年上半年公司还有1.91亿元的汇兑净收益,2026年同期变成1.21亿元的净损失,一进一出差了3.12亿元,直接超过了上半年新增的2.75亿元毛利。一家98%以上收入来自海外的企业,汇率一动,利润就跟着抖。
思格则靠产品放量、渠道扩张和市场分散,消化掉了毛利率下滑——光储系列产品收入占比超94%,已在85个国家和地区与172家分销商合作。毛利率虽然也从51.9%降到40.5%,但规模扩张的速度盖过了利润率的下降。
上游的账同样在分化。宁德时代上半年储能电池系统收入532.61亿元,同比增长87.54%;德业股份归母净利润27.17亿元,接近2025年全年,其中储能电池包业务同比增长244.12%,户储逆变器毛利率稳定在50%左右,远高于国内储能项目的普遍水平。
结论很清晰:订单量解释不了命运。渠道结构、区域分散度、汇率对冲能力、本地化程度,才是这一轮真正的分水岭。
换轨背后的推力
国内"退坡",海外"筑墙"
订单换轨,政策是最大的推手,而且是两个方向同时用力。
国内在做"减法"。2026年4月1日起,电池产品增值税出口退税率由9%下调至6%;2027年1月1日起,将全面取消。业内把这一变化叫做"断奶"——过去靠低价叠加退税补贴出海的路,走不通了。
海外在做"加法"。美国自2026年1月1日起,把对华储能电池及系统的301关税从7.5%上调至25%,叠加基础关税和各类附加税,综合税率攀升至约48.4%;IRA下的FEOC规则同步收紧,2026年要求本地化成本比例达到55%,不达标就取消ITC税收抵免资格。
欧盟的动作更系统。2026年5月,《净零工业法案》供应链条款实施,要求公共采购储能项目单一非欧盟国家的零部件占比不超过65%;4月23日出台的PCS禁令,则规定使用中国等四国产逆变器的可再生能源项目,不再获得欧盟能源补贴。
一头退坡、一头筑墙,结果反而把中国企业"逼"进了下一个阶段:从"产品走出去",变成"产能走进去"。
亿纬锂能在马来西亚的二期厂房2026年2月落成;宁德时代印尼卡拉旺电池工厂预计2026年底投产;国轩高科成为首家在泰国实现电池包本土生产的企业;阳光电源在泰国签下7年供货协议,还把西班牙纳瓦拉大区设为南欧总部。远景科技集团高级副总裁田庆军说得很直白:公司未来海外业务占比要达到三分之二。
出海的下半场,"中国造、全球卖"正在变成"全球造、全球卖"。
新引擎
AI算力与构网型,撑起"抢"的底气
海外愿意付溢价的地方,从来不是电芯本身,而是技术门槛和系统能力。
2026年最明确的新增需求来自AI数据中心。大模型训练和推理耗电巨大,断电意味着算力中断和硬件损毁,毫秒级储能备电成了算力机房的刚需。据测算,2026年前5个月,全球AIDC储能系统出货量已达10GWh,超过2025年全年规模,全年有望冲击30GWh。
另一条线是构网型储能。比亚迪在沙特拿下的SEC项目规模达12.5GWh,是目前全球最大的电网侧构网型集群,其中2.5GW已于2026年6月投运;在国内,南瑞继保、宁德时代、海博思创在构网型储能采购中的报价分别是0.615、0.637、0.638元/Wh,明显高于普通系统。
这就是"抢"的底气:不是抢订单的量,而是抢下那些有能力交付高门槛项目的位置。
落点
抢到订单,不等于赢
回到开头那两组数字。
-19.6%和+83%,讲的并不只是"钱去了哪里",更是一道筛子的开始。
国内装机首次半年度负增长,意味着靠规模吃饭的阶段结束了;海外订单增长83%,意味着机会确实在,但门槛也在同步抬高——价格在贴地、汇率在波动、关税在加码、合规在收紧。
所以这一轮真正的胜负手,不是"谁抢到了订单",而是"谁用什么方式抢"。抢到订单却亏在汇率和毛利里的企业,不会因为订单榜上的名次而活得更久;反过来,把渠道、本地化、技术门槛做扎实的公司,才可能在下一轮周期里留下来。
换轨是真的。但换轨之后,比的不是谁跑得更快,而是谁脚下踩得更稳。


